
Rénover à la retraite : financer ses travaux sans crédit ni épargne
Le devis attend sur la table de la cuisine : vingt-cinq mille euros pour isoler la maison et remplacer la vieille chaudière. La pension tombe à date fixe, l’épargne a mis trente ans à se constituer, et l’idée d’un crédit à 70 ans ne réjouit personne, à commencer par la banque. Rénover à la retraite se joue pourtant moins sur le revenu que sur le patrimoine : des aides sans condition d’âge existent, et deux dispositifs permettent de payer à la sortie du logement plutôt que chaque mois. Voici les leviers, leurs conditions et leurs limites, pour décider sans entamer votre bas de laine. Ces repères restent généraux : ils ne remplacent pas un conseil personnalisé sur votre situation.
Peut-on rénover à la retraite sans toucher à son épargne ?
Oui, dans bien des cas, à condition d’empiler les leviers dans le bon ordre. Les aides publiques d’abord, qui ne regardent jamais l’âge du demandeur. Un financement du solde ensuite, choisi pour ne pas peser sur la pension. L’épargne enfin, qui reste où elle est, en réserve pour les coups durs. Ce qui bloque un projet de retraité n’est presque jamais le droit aux aides, mais la somme qui demeure une fois la prime déduite, le reste à charge, et la façon de la payer.
L’enjeu mérite d’être posé calmement, car le logement d’un retraité est souvent celui qui a le plus besoin de travaux : une maison achetée dans les années 1980 ou 1990, chauffée au fioul ou au gaz, jamais vraiment isolée depuis. Y vivre l’hiver coûte cher, y passer un été de canicule devient éprouvant, et la facture d’énergie pèse sur une pension fixe bien plus lourdement que sur un salaire qui progresse.
Quelles aides quand on est retraité ? Aucune condition d’âge
La réponse tient en une phrase : les grandes aides nationales à la rénovation ne comportent aucune condition d’âge, ni plancher ni plafond. MaPrimeRénov s’adresse à tout propriétaire qui occupe son logement en résidence principale, à 40 comme à 85 ans. Ce qui détermine le montant, c’est le revenu fiscal de référence du foyer, pensions comprises : une pension modeste place souvent le foyer dans les catégories aux taux les plus élevés, jusqu’à 80 % du coût d’une rénovation d’ampleur pour un ménage très modeste, dans la limite d’un plafond de travaux.
Les autres soutiens suivent la même logique. Les certificats d’économies d’énergie, versés par les fournisseurs d’énergie, s’ajoutent sans considération d’âge, tout comme la TVA à 5,5 % sur les travaux d’amélioration énergétique. Et selon le parcours, une avance sur MaPrimeRénov peut être versée avant le chantier aux ménages modestes ou très modestes, ce qui évite d’avancer toute la dépense en attendant la prime.
Un guichet s’ajoute, propre aux retraités : votre caisse de retraite. L’Assurance retraite propose à ses assurés des plans d’aide et d’accompagnement pour le logement, et certaines caisses complémentaires ont leurs propres dispositifs, aux conditions variables. Attention en revanche à ne pas confondre les objets : MaPrimeAdapt, qui finance 50 ou 70 % de travaux d’adaptation au vieillissement sous conditions d’âge, d’autonomie et de ressources, relève du maintien à domicile, pas de l’énergie. Les deux se cumulent, chacun pour ses travaux.
| Dispositif | Condition d’âge | Ce qu’il faut retenir |
|---|---|---|
| MaPrimeRénov | Aucune | Montant calculé sur le revenu fiscal de référence, pensions comprises |
| Certificats d’économies d’énergie, TVA à 5,5 % | Aucune | Cumulables avec MaPrimeRénov |
| Plans d’aide des caisses de retraite | Être retraité | Montants et conditions propres à chaque caisse |
| MaPrimeAdapt | 70 ans et plus, ou 60 ans en perte d’autonomie, ou handicap | Adaptation du logement, distincte de la rénovation énergétique |
Un retraité peut-il encore emprunter pour ses travaux ?
Oui en droit, plus difficilement en pratique. Aucune loi ne fixe d’âge limite pour souscrire un crédit : ce sont les banques qui raisonnent sur l’âge atteint à la dernière mensualité, et qui raccourcissent la durée du prêt à mesure que l’emprunteur vieillit. L’assurance emprunteur suit le même chemin, avec des cotisations qui grimpent et des garanties qui se réduisent après la vie active. Résultat, une mensualité plus lourde sur une durée plus courte, précisément ce qu’une pension fixe supporte mal.
Le cas de l’éco-prêt à taux zéro illustre bien ce paradoxe. Le dispositif n’impose ni condition de revenus ni condition d’âge, et finance jusqu’à 50 000 € de travaux sans intérêts. Il reste pourtant un crédit : la banque qui le distribue examine la solvabilité et le taux d’endettement, et peut dire non à un retraité dont la pension lui paraît trop juste, alors même que les travaux sont éligibles. Un refus n’est pas une impasse pour autant, des recours et des alternatives existent, détaillés dans notre guide en cas de refus de prêt pour vos travaux.
Payer à la sortie plutôt que chaque mois : les voies sans mensualité
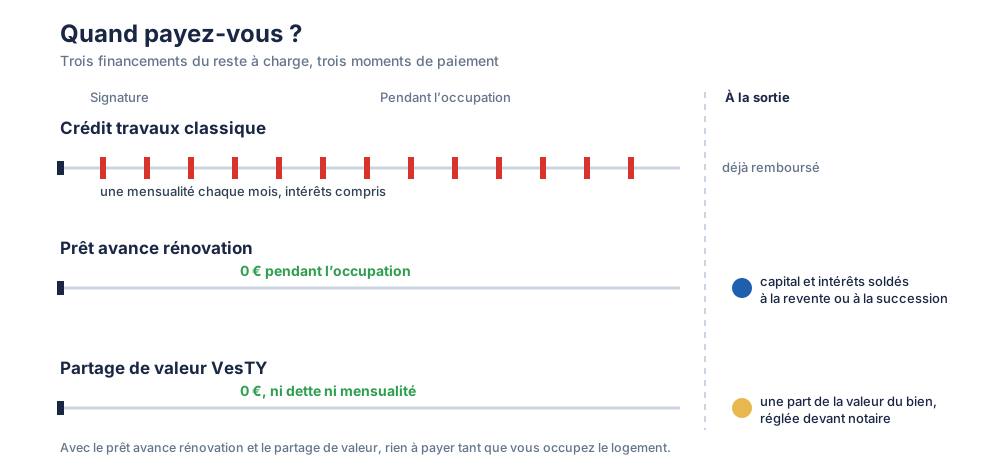
C’est le renversement le plus utile à connaître passé 60 ans : au lieu de rembourser pendant qu’on occupe le logement, on paie au moment où il change de mains. Le prêt avance rénovation applique ce principe. Ce prêt garanti par une hypothèque ne se rembourse en capital qu’à la revente ou à la succession. Sa version renforcée, à taux zéro pendant dix ans grâce à la prise en charge des intérêts par l’État, est réservée aux ménages modestes et très modestes ; sa version classique est ouverte à tous, mais les intérêts courent dès le premier jour.
Le partage de valeur suit la même logique du paiement à la sortie, sans passer par un prêt. VesTY finance le reste à charge des travaux sans dette ni mensualité, en échange d’une part de la valeur future du bien, récupérée à la sortie devant notaire : revente, rachat de la part, ou succession. Vous restez propriétaire majoritaire et vous continuez de vivre chez vous ; VesTY, copropriétaire minoritaire et silencieux, ne perçoit rien pendant toute la durée du contrat, conclu pour dix ans et prolongeable.
La différence avec un crédit se voit dès l’examen du dossier : pas de capacité de remboursement à démontrer, pas d’assurance emprunteur, pas de condition d’âge, puisque le financement s’appuie sur la valeur du logement et non sur la pension. La contrepartie est réelle et doit être pesée : une part de la valeur du bien est cédée à la sortie, ce qui réduit d’autant ce qui revient ce jour-là au propriétaire ou à ses héritiers. Le fonctionnement complet est présenté sur notre page le financement VesTY, sans condition d’âge ni mensualité.
Épargne, viager, vente : les autres pistes au banc d’essai
Puiser dans le livret A paraît la solution simple, et se défend parfois, à une condition : préserver le matelas de précaution, le repère classique de trois à six mois de dépenses courantes, avant d’affecter le surplus aux travaux. Un retraité qui vide ses livrets se prive de sa seule marge de manœuvre en cas de coup dur. L’arbitrage complet, rendement de l’épargne contre économies de chauffage, est détaillé dans notre guide faut-il puiser dans son épargne pour ses travaux.
Restent les solutions qui engagent le patrimoine plus en profondeur. Le viager et la vente à réméré transforment le logement en trésorerie, mais font perdre tout ou partie de la propriété, parfois définitivement ; le prêt hypothécaire classique, lui, réintroduit des mensualités, quand le prêt viager hypothécaire les évite au prix d’intérêts qui se capitalisent jusqu’à la vente ou la succession. Ces mécanismes et leurs pièges sont comparés dans notre panorama des façons de mobiliser la valeur de son logement sans le vendre. Quant à vendre pour racheter plus petit, c’est un choix de vie plus qu’un montage financier : il règle la question des travaux en quittant la maison, ce que la plupart des retraités cherchent précisément à éviter.
Et la succession, dans tout ça ?
C’est la question que les enfants posent, et elle mérite une réponse nette. Avec un prêt avance rénovation, le capital et les intérêts accumulés se règlent au décès sur le produit de la vente, ou par les héritiers s’ils souhaitent conserver le bien, l’hypothèque garantissant la banque jusque-là. Avec le partage de valeur, la part de VesTY se dénoue de la même façon : les héritiers peuvent la racheter pour garder le logement, ou vendre et percevoir le reste du prix. Dans les deux cas, le bien transmis vaut davantage qu’avant travaux, mais une fraction de sa valeur sort de la succession pour solder le financement.
Le bon réflexe est d’en parler en famille avant de signer, chiffres sur la table, au besoin avec le notaire qui sécurisera l’opération. Un financement dénoué à la sortie engage ceux qui hériteront : mieux vaut qu’ils le découvrent autour d’un café qu’au règlement de la succession. Sur ces questions patrimoniales, rappelons-le, ces lignes donnent des repères généraux ; un notaire ou un conseiller reste le bon interlocuteur pour votre cas précis.
Et votre projet ?
Isoler, changer le chauffage, rendre la maison plus agréable pour les années qui viennent : estimez en quelques minutes votre reste à charge après aides, et voyez ce que VesTY financerait, sans crédit, sans mensualité et sans condition d’âge.
Questions fréquentes
-
Quelles aides pour des travaux quand on a une petite retraite ? Les mêmes que pour tout le monde, avec de bonnes chances d’être mieux servi. MaPrimeRénov ne comporte aucune condition d’âge et se calcule sur le revenu fiscal de référence : une petite pension place souvent le foyer en catégorie modeste ou très modeste, celles où l’aide atteint ses taux les plus hauts et où une avance peut être versée avant le chantier. S’y ajoutent les certificats d’économies d’énergie, la TVA à 5,5 %, les éventuelles aides locales et les plans d’aide des caisses de retraite, aux conditions propres à chaque caisse. Le point de départ le plus sûr reste un rendez-vous gratuit avec un conseiller France Rénov’, qui fait le tour de vos droits selon votre situation exacte. Un reste à charge subsiste malgré tout dans la plupart des projets, et c’est lui qu’il faut financer sans fragiliser le budget.
-
Une banque peut-elle refuser un crédit travaux à cause de l’âge ? Aucun texte n’interdit de prêter à un retraité, et aucun ne fixe d’âge limite pour emprunter. En pratique, chaque banque applique ses propres règles : elle raisonne sur l’âge atteint à la fin du prêt, raccourcit les durées, et s’appuie sur une assurance emprunteur dont le coût augmente avec l’âge pendant que ses garanties se réduisent. Un dossier peut donc être écarté alors que les travaux sont parfaitement éligibles aux aides, y compris pour un éco-prêt à taux zéro, qui reste un crédit soumis à l’accord de l’établissement. Face à un refus, il existe des recours, et surtout des solutions qui ne reposent pas sur la capacité d’emprunt : le prêt avance rénovation, remboursé à la revente ou à la succession, et le partage de valeur, sans dette ni mensualité.
-
Qui paie les travaux financés à la sortie en cas de décès ? Le règlement se fait au dénouement de la succession, selon le dispositif choisi. Avec un prêt avance rénovation, le capital et les intérêts accumulés sont soldés sur le produit de la vente du logement, ou réglés par les héritiers s’ils choisissent de conserver le bien, l’hypothèque garantissant la banque jusque-là. Avec le partage de valeur VesTY, les héritiers ont la même liberté : racheter la part de VesTY pour garder le logement, ou vendre et se répartir le reste du prix, le tout réglé devant notaire. Dans les deux cas, les travaux réalisés ont augmenté la valeur et le confort du bien transmis, mais une fraction de cette valeur sert à solder le financement. D’où l’intérêt d’associer ses proches à la décision dès le départ, chiffres à l’appui.
Ça peut aussi vous intéresser
- Rénover sans apport ni épargne : le parcours du ménage modeste
- Bouilloire thermique : quels risques pour la santé en été
- Délai MaPrimeRénov : sécuriser son dossier
Sources
- economie.gouv.fr, MaPrimeRénov rénovation d’ampleur (conditions, taux selon les revenus, avance) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-renovation-dampleur-tout-savoir-sur-cette-aide
- economie.gouv.fr, éco-prêt à taux zéro (montant, absence de condition de ressources) : https://www.economie.gouv.fr/particuliers/gerer-mon-argent/emprunter-et-sassurer/leco-pret-taux-zero-eco-ptz-pouvez-vous-en-beneficier
- economie.gouv.fr, prêt avance rénovation à taux zéro, PAR+ (remboursement à la mutation, conditions) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/financez-la-renovation-energetique-de-votre-logement-grace-au-pret-avance-renovation-taux-zero-par
- L’Assurance retraite, Être bien chez soi (plans d’aide des caisses de retraite, MaPrimeAdapt et MaPrimeRénov) : https://www.lassuranceretraite.fr/portail-info/home/retraite/vie-retraite-bien-vieillir/bien-chez-soi.html
- ANIL, les aides de l’Anah aux travaux, avance et acompte : https://www.anil.org/aj-les-aides-de-lanah-aux-travaux-avance-et-acompte/