
Prêt viager hypothécaire : emprunter sur la valeur de sa maison, sans mensualité, remboursé au décès ou à la vente
Le conseiller a été aimable, le refus est tombé quand même : à 74 ans, la banque ne prête plus, l’assurance emprunteur non plus. La maison, elle, vaut trois cent mille euros. Le prêt viager hypothécaire a été conçu pour ce paradoxe du propriétaire riche de ses murs et court de trésorerie : la banque avance une somme garantie par le logement, et rien ne se rembourse du vivant de l’emprunteur, ni capital ni intérêts. La contrepartie est réelle : les intérêts s’accumulent en silence et la dette gonfle d’année en année, jusqu’au décès ou à la vente. Voici comment ce crédit méconnu fonctionne, ce qu’il coûte vraiment, ce que deviennent les héritiers, et les autres voies sans mensualité quand le projet est un chantier. Ces repères sont généraux et ne remplacent pas un conseil personnalisé : notaire, banque et conseiller France Rénov affineront selon votre situation.
Qu’est-ce qu’un prêt viager hypothécaire ?
Un crédit garanti par votre logement, dont le remboursement n’est exigible qu’à votre décès ou à la vente du bien. Le code de la consommation le définit ainsi : un établissement de crédit verse à une personne physique un capital, en une fois ou par versements périodiques, garanti par une hypothèque sur un bien à usage exclusif d’habitation, et le remboursement du capital comme des intérêts capitalisés ne peut être exigé qu’au décès de l’emprunteur, ou lors de la vente du bien si elle intervient avant.
Vous restez propriétaire du début à la fin, et c’est ce qui le distingue de la vente en viager, où le logement change de mains dès la signature. Le prêteur ne détient qu’une garantie, pas un droit sur vos murs, et vous continuez d’habiter, d’entretenir et de transmettre votre bien, chargé d’une dette qui sera soldée plus tard.
La loi prévoit deux déclinaisons. Dans la formule dite classique, rien ne se paie du vivant de l’emprunteur, et les intérêts s’ajoutent chaque année au capital dû. Dans la variante avec remboursement périodique, l’emprunteur règle les seuls intérêts au fil de l’eau, ce qui réintroduit une charge mensuelle mais empêche la dette de grossir. La suite de ce guide décrit surtout la première, celle qui fait l’originalité du produit.
Qui peut emprunter, et pour quel montant ?
Presque tout propriétaire, sur le papier. La loi n’exige ni âge minimal, ni questionnaire médical, ni justificatif de revenus, ni assurance emprunteur : il faut être majeur et propriétaire d’un bien à usage exclusif d’habitation, résidence principale, secondaire ou logement loué, à l’exclusion des locaux mixtes ou professionnels. Les fonds ne peuvent pas financer une activité professionnelle, tout le reste est permis : travaux, aide à domicile, séjour en établissement, soutien à un proche. En pratique, les établissements ciblent les emprunteurs âgés, à qui le crédit classique se ferme, ce qui explique le refus de prêt travaux si souvent vécu comme le point de départ de la recherche.
Le montant, lui, déçoit souvent. D’après la fiche de Service-Public vérifiée au 1er juillet 2026, le prêt représente en général de 15 % à 75 % de la valeur du bien, estimée par un expert dont les frais vous incombent, et la part prêtée dépend de votre âge et de votre sexe : plus l’espérance de vie est longue, plus les intérêts courront, moins la banque avance. Elle peut aussi refuser, par exemple si elle juge que le bien risque de perdre de la valeur. Dernier filtre, et non des moindres : la même fiche précise que le produit n’est commercialisé que par quelques établissements spécialisés, les grands réseaux bancaires ne le proposant pas à leurs guichets.
Combien coûte un crédit dont on ne rembourse rien ?
Cher, et le coût se voit d’autant moins qu’aucun prélèvement ne le rappelle. Le taux est libre, plafonné par le taux de l’usure, et Service-Public prévient que les taux pratiqués sont en général élevés, nettement au-dessus d’un crédit immobilier ordinaire : le prêteur porte seul le risque de longévité et celui d’un marché immobilier qui baisse. La hausse des taux directeurs décidée par la Banque centrale européenne le 10 septembre 2026, la deuxième de l’année, ne pousse pas ce marché vers la douceur.
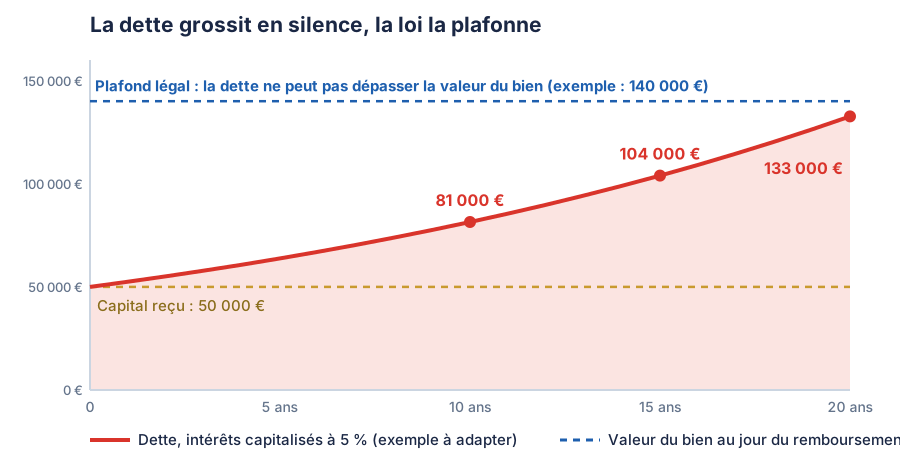
Le vrai mécanisme à comprendre est la capitalisation. Les intérêts non payés s’ajoutent chaque année au capital, puis produisent eux-mêmes des intérêts. Un exemple illustratif, à adapter à chaque offre : 50 000 € empruntés à un taux de 5 % capitalisé annuellement deviennent une dette d’environ 81 000 € après dix ans, 104 000 € après quinze ans et 133 000 € après vingt ans, soit plus de deux fois et demie la somme reçue.
| Années écoulées | Dette pour 50 000 € empruntés à 5 % capitalisé |
|---|---|
| À la signature | 50 000 € |
| Après 10 ans | environ 81 000 € |
| Après 15 ans | environ 104 000 € |
| Après 20 ans | environ 133 000 € |
S’ajoutent des frais fixes qui pèsent d’autant plus que le capital est modeste : expertise du bien, acte notarié obligatoire, inscription de l’hypothèque. Avant de signer, la loi vous protège par une offre préalable détaillée, avec des exemples chiffrés d’évolution de la dette, et un délai de réflexion de dix jours pendant lequel aucun versement ne peut intervenir.
Que deviennent la dette et les héritiers au décès ?
Ils gardent le choix, et la loi les protège d’une dette sans fond. Au décès de l’emprunteur, les héritiers peuvent conserver le logement en réglant à la banque le capital et les intérêts arrêtés à cette date, ou la laisser vendre le bien pour se rembourser. Si le prix de vente dépasse la dette, l’excédent leur revient intégralement.
La protection décisive tient en une règle : la dette ne peut jamais excéder la valeur du bien hypothéqué. Si le logement vaut moins que le capital et les intérêts accumulés, la perte est pour le prêteur, et ni les autres biens de la succession ni le patrimoine personnel des héritiers ne peuvent être saisis. C’est l’inverse d’un crédit ordinaire, dont le solde se transmet à la succession quelle que soit la valeur du gage.
La vente du vivant de l’emprunteur solde le prêt de la même manière, avec une vigilance : le prêteur doit être prévenu, et il peut faire contester par expertise un prix de vente qu’il juge sous-évalué. Vendre à un proche pour un prix d’ami, en laissant la banque se contenter du reliquat, n’est donc pas une issue possible.
Prêt avance rénovation, vente en viager : quelles différences ?
Trois mécanismes voisins mobilisent la valeur du logement, et ils ne racontent pas la même histoire. Le prêt avance rénovation est le cousin encadré du prêt viager hypothécaire : réservé au financement de travaux, il en reprend le remboursement à la vente ou au décès, avec des frais plafonnés, et sa version sans intérêt pendant dix ans reste ouverte aux ménages modestes pour les offres émises jusqu’au 31 décembre 2027. La vente en viager, elle, n’est pas un crédit : le bien change de propriétaire dès la signature, contre bouquet et rente. Notre panorama des façons de mobiliser la valeur de son logement sans le vendre compare l’ensemble de ces montages, réméré compris.
| Mécanisme | Qui reste propriétaire | Charge pendant la vie du contrat | Usage des fonds |
|---|---|---|---|
| Prêt viager hypothécaire classique | L’emprunteur | Aucune, intérêts capitalisés | Libre, sauf activité professionnelle |
| Prêt avance rénovation | L’emprunteur | Aucune, ou intérêts seuls selon la formule | Travaux de rénovation énergétique |
| Vente en viager | L’acheteur, dès la signature | Aucune, le vendeur perçoit une rente | Libre |
Le choix se joue moins sur la mécanique que sur le projet. Pour une dépense libre à un âge avancé, le prêt viager hypothécaire n’a guère de rival bancaire. Pour des travaux d’économie d’énergie, il entre en concurrence avec des solutions dédiées, souvent moins coûteuses, que notre comparatif des façons de financer sa rénovation énergétique met côte à côte.
Et pour des travaux : quelles voies sans mensualité ?
Le chantier change la donne, car des dispositifs spécifiques existent. Les aides publiques réduisent d’abord la facture, et un propriétaire retraité conserve des droits pleins : notre guide pour rénover à la retraite détaille ce parcours. Vient ensuite la somme qui reste une fois les aides déduites, ce reste à charge que le prêt viager hypothécaire peut couvrir, mais au prix d’intérêts élevés qui capitalisent.
VesTY répond à la même situation par un mécanisme qui n’est pas un crédit. Le reste à charge est financé sans dette ni mensualité, en échange d’une part de la valeur future du bien, récupérée à la sortie devant notaire : aucun intérêt ne court, aucune dette ne gonfle, et vous restez propriétaire majoritaire pendant que VesTY demeure copropriétaire minoritaire et silencieux. La contrepartie est claire et se paie le jour de la vente : une fraction de la valeur cédée, y compris la valeur créée par les travaux. Pour un propriétaire âgé à qui la banque ne prête plus, découvrez la solution VesTY pour financer vos travaux après 60 ans, sans dette ni mensualité.
Et votre projet ?
Avant d’hypothéquer votre maison pour des travaux, chiffrez ce qui reste vraiment à financer une fois les aides déduites, et ce que VesTY pourrait porter sans intérêts.
Questions fréquentes
-
Quelle banque propose un prêt viager hypothécaire ? Aucun grand réseau ne l’affiche à ses guichets : d’après Service-Public, le produit n’est commercialisé que par quelques établissements spécialisés, souvent accessibles via des courtiers ou des conseillers en gestion de patrimoine. Cette rareté impose deux réflexes. Vérifiez d’abord que votre interlocuteur figure sur le registre unique des intermédiaires en assurance, banque et finance, tenu par l’Orias, et méfiez-vous de tout démarchage non sollicité sur ce produit. Comparez ensuite plusieurs offres sur le taux annuel effectif global et sur les frais, car en l’absence de concurrence large, les conditions varient fortement d’un acteur à l’autre. Un notaire, obligatoire pour la signature, peut aussi éclairer la comparaison en amont.
-
À partir de quel âge peut-on souscrire ce prêt ? La loi ne fixe aucun âge : il suffit d’être majeur et propriétaire d’un bien à usage exclusif d’habitation. En pratique, le produit est pensé pour les emprunteurs que leur âge écarte du crédit classique, et le montant prêté dépend directement de l’espérance de vie : plus vous êtes jeune, plus les intérêts courront longtemps, et moins la banque accepte d’avancer. Souscrire tôt réduit donc la somme reçue et laisse la dette grossir sur une longue période, deux effets qui se cumulent. C’est pourquoi ce prêt se rencontre surtout après 65 ou 70 ans, quand la durée prévisible du contrat se raccourcit et que la part de la valeur du bien mobilisable remonte.
-
Peut-on louer un logement placé sous prêt viager hypothécaire ? Oui, mais pas librement : la location du bien hypothéqué exige l’accord écrit préalable du prêteur, et le logement ne peut en aucun cas être affecté à une activité professionnelle. Le contrat impose aussi d’entretenir le bien, car sa valeur est la seule garantie de la banque : un défaut d’entretien manifeste peut justifier une demande de remboursement anticipé. Un état des lieux annexé à l’acte notarié sert souvent de référence, et en cas de litige c’est au prêteur de prouver la dégradation. Si le projet locatif est central, mieux vaut l’annoncer avant la signature et le faire écrire dans le contrat.
-
Peut-on rembourser un prêt viager hypothécaire par anticipation ? Oui, à tout moment, en totalité ou en partie, mais le contrat encadre l’exercice. Le prêteur peut refuser un remboursement partiel inférieur à 10 % du capital versé, et une indemnité peut être due, dégressive avec le temps : jusqu’à quatre mois d’intérêts avant la cinquième année pour un capital versé en une fois, deux mois entre la cinquième et la neuvième, un mois au-delà. Rembourser tôt reste souvent une bonne affaire malgré l’indemnité, puisque chaque année écoulée ajoute des intérêts qui produisent eux-mêmes des intérêts. Les héritiers qui souhaitent conserver le bien règlent la dette selon la même logique, arrêtée au jour du décès.
Ça peut aussi vous intéresser
- Prêt travaux : taux, conditions et alternatives sans dette
- Travaux de maintien à domicile : les aides du volet senior
- Faut-il puiser dans son épargne pour payer ses travaux ?
Sources
- Service-Public, prêt viager hypothécaire, fiche pratique F16242 vérifiée le 1er juillet 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F16242
- Légifrance, code de la consommation, articles L. 315-1 à L. 315-23, prêt viager hypothécaire et prêt avance mutation : https://www.legifrance.gouv.fr/codes/id/LEGISCTA000032225777
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026 : https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.fr.html
- Service-Public, vente en viager : https://www.service-public.gouv.fr/particuliers/vosdroits/F2762
- ANIL, prêt avance mutation à taux zéro : https://www.anil.org/aj-pret-avance-mutation-a-taux-zero/
- Orias, registre unique des intermédiaires en assurance, banque et finance : https://www.orias.fr/