
Reste à charge rénovation : le financer sans crédit ni dette
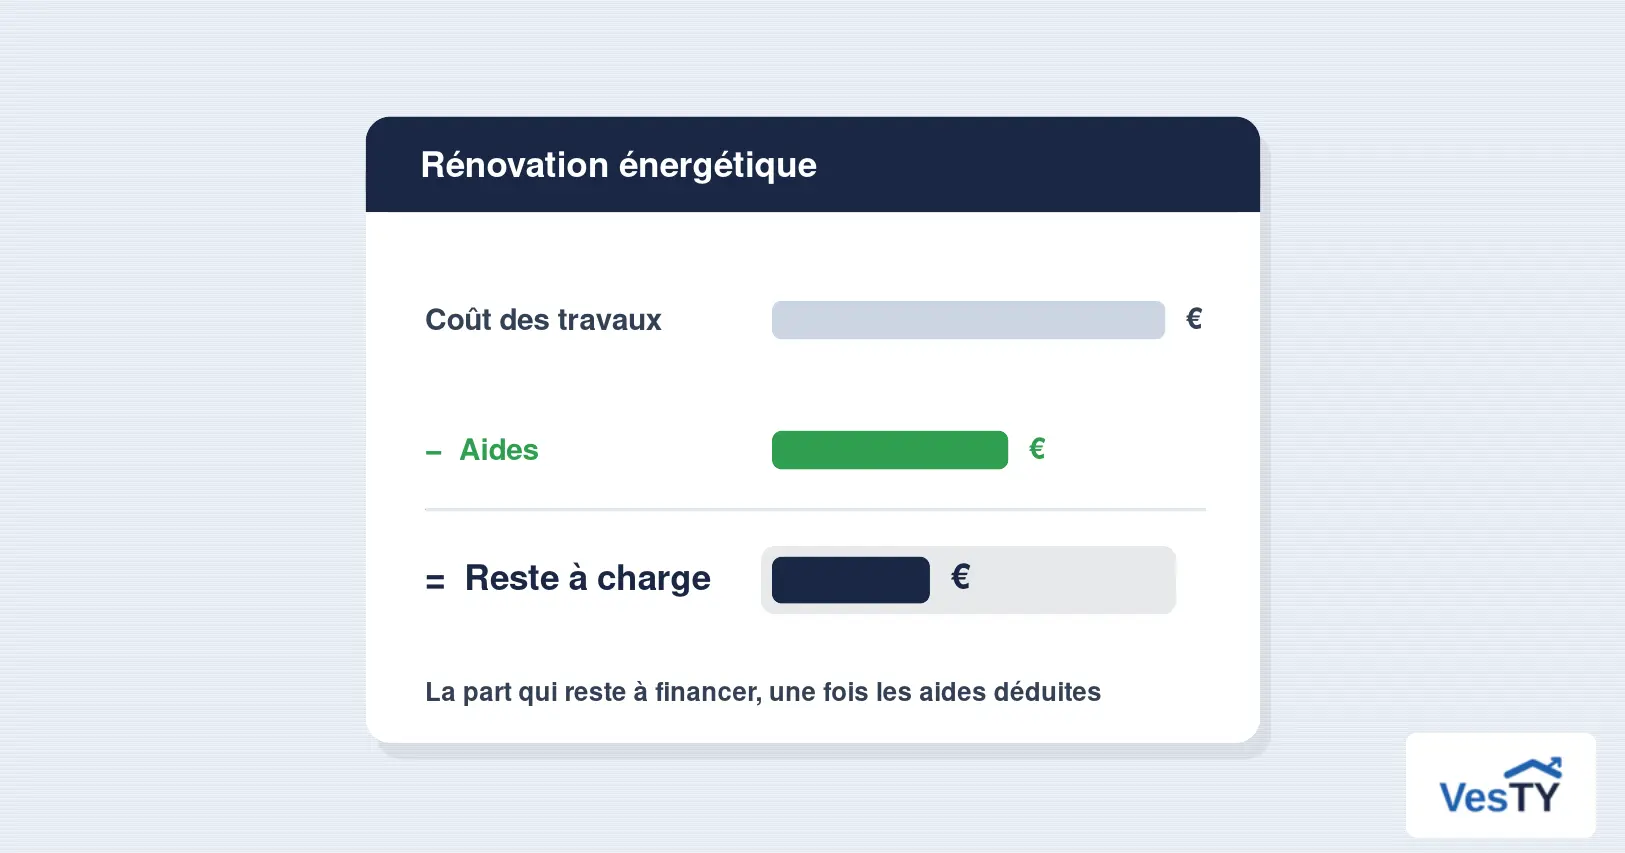
Le reste à charge, c’est la somme qui subsiste une fois toutes les aides déduites, et c’est souvent elle qui bloque un projet de rénovation. MaPrimeRénov et les certificats d’économies d’énergie allègent la facture, jamais en totalité, et il faut bien financer ce qui reste. Voici ce qu’est vraiment le reste à charge d’une rénovation, pourquoi les aides ne couvrent jamais tout, les solutions pour le payer, et celle qui évite à la fois la dette et la mensualité.
Qu’est-ce que le reste à charge d’une rénovation ?
C’est la part de la facture qui vous revient, une fois toutes les aides retranchées du coût total des travaux. En clair, le coût des travaux moins les subventions et primes obtenues égale votre reste à charge, la somme à sortir de votre poche ou à financer.
Même avec un dossier d’aides monté au cordeau, cette part ne disparaît jamais tout à fait. C’est un point que beaucoup découvrent trop tard, une fois les devis signés : les aides réduisent la note, elles ne l’effacent pas.
Pourquoi les aides ne couvrent-elles jamais tout ?
Parce qu’elles sont plafonnées et bornées. MaPrimeRénov et la prime CEE ne prennent en charge qu’une fraction du coût, et leur cumul est soumis à un écrêtement qui limite l’aide totale à une fraction du coût des travaux, d’autant plus élevée que vos revenus sont modestes, jusqu’à 90 % pour les plus modestes. Le solde, par construction, reste à votre charge.
Les autres dispositifs ne comblent pas ce trou, ils le déplacent. L’éco-prêt à taux zéro ou le prêt avance rénovation financent le reste, mais sous forme de crédit à rembourser. Pour faire le tour de ce qui existe et de qui y a droit, notre panorama des aides à la rénovation énergétique réunit chaque dispositif et ses conditions.
Combien reste-t-il à payer, en pratique ?
Tout dépend de l’ampleur du chantier. Un geste isolé bien aidé, comme une pompe à chaleur pour un ménage modeste, peut ne laisser que quelques centaines à quelques milliers d’euros. Une rénovation d’ampleur, elle, laisse fréquemment plusieurs milliers, voire dizaines de milliers d’euros à financer, une fois toutes les aides déduites. C’est ce montant, et non le coût affiché des travaux, qui décide vraiment de la faisabilité de votre projet.
Comment financer le reste à charge ? Les solutions comparées
Cinq voies principales permettent de couvrir ce qui reste, et elles n’engagent pas de la même manière. Le tableau ci-dessous les met en regard.
| Solution | Ce que c’est | Dette ou mensualité | À retenir |
|---|---|---|---|
| Épargne | Vos fonds propres | Aucune | Immobilise votre trésorerie |
| Crédit travaux | Prêt bancaire classique | Mensualités | Réduit votre capacité d’emprunt |
| Éco-PTZ | Prêt à taux zéro | Mensualités, sans intérêt | Plafonné, soumis à l’accord de la banque |
| Prêt avance rénovation | Prêt remboursé à la revente | Dette, sans mensualité | Ménages modestes, avec hypothèque |
| VesTY | Partage de valeur | Ni dette ni mensualité | Sans condition de revenus, réglé à la sortie |
Financer son reste à charge sans crédit, avec VesTY
VesTY finance précisément ce qui reste à votre charge, sans dette ni mensualité. En contrepartie, vous partagez une part de la valeur future de votre bien, connue dès le départ et formalisée devant notaire. Ce n’est ni un prêt ni une aide : rien à rembourser chaque mois, et votre capacité d’emprunt reste intacte.
La différence avec les autres solutions est nette. Là où le crédit travaux et l’éco-PTZ ajoutent une mensualité et dépendent de votre taux d’endettement, VesTY regarde la valeur de votre bien, pas votre feuille de paie, sans condition de revenus ni d’âge. Vous restez propriétaire majoritaire, VesTY n’est que copropriétaire minoritaire et silencieux, et la contrepartie ne se règle qu’à la sortie, quand vous revendez ou rachetez sa part. Faire financer votre reste à charge par VesTY commence par une estimation de votre projet.
Combien VesTY peut-il financer ?
Le montant dépend de deux choses : votre reste à charge, et la valeur de votre bien. Plus la valeur est élevée par rapport au financement demandé, plus la part que vous partagez reste faible. Le simulateur estime cette part en quelques minutes, dans une fourchette volontairement prudente et toujours plafonnée, VesTY ne devenant jamais propriétaire principal de votre logement. C’est le moyen le plus simple de savoir, sans engagement, ce que couvrirait votre projet.
Questions fréquentes
-
Le reste à charge est-il un crédit ? Non, le reste à charge n’est pas un crédit, c’est simplement la somme qui reste à payer une fois les aides déduites. Ce qui peut être un crédit, c’est la façon de le financer : un crédit travaux ou un éco-prêt à taux zéro transforment ce reste en mensualités à rembourser. Mais d’autres voies existent pour le couvrir sans emprunter, de l’épargne au partage de valeur. Confondre les deux conduit souvent à croire qu’une rénovation impose forcément de s’endetter, ce qui est faux. Le reste à charge est un montant, pas une dette ; c’est vous qui choisissez comment le financer, et donc si vous vous endettez ou non.
-
Peut-on financer son reste à charge sans apport ? Oui, plusieurs solutions ne demandent aucun apport personnel. Le prêt avance rénovation, réservé aux ménages modestes, se rembourse à la revente sans mensualité ni apport. Le partage de valeur avec VesTY finance le reste à charge sans que vous avanciez quoi que ce soit, la contrepartie étant prélevée plus tard sur la valeur du bien. Même un crédit travaux peut, selon les banques, se monter sans apport, à condition que votre taux d’endettement le permette. L’absence d’épargne disponible n’est donc pas, en soi, un obstacle à la rénovation, à condition de choisir la bonne solution de financement.
-
VesTY finance-t-il après MaPrimeRénov et les CEE ? Oui, c’est même sa raison d’être. VesTY intervient une fois vos aides obtenues, pour financer exactement ce qu’elles ne couvrent pas, votre reste à charge. Les deux logiques se complètent : vous mobilisez d’abord toutes les subventions et primes auxquelles vous avez droit, MaPrimeRénov, prime CEE, TVA réduite, aides locales, puis VesTY prend en charge le solde. Il n’y a aucune concurrence entre les aides publiques et VesTY, au contraire : plus vos aides sont élevées, plus le reste à charge à financer est réduit, et plus la part de valeur que vous partagez est faible.
-
Reste-t-il toujours un reste à charge ? Presque toujours, oui. En raison de l’écrêtement, qui plafonne l’aide totale à une fraction du coût des travaux, les subventions ne couvrent la quasi-totalité de la note que dans des cas particuliers, pour un ménage très modeste réalisant un geste précis et fortement aidé. Sur une rénovation d’ampleur, un reste à charge de plusieurs milliers d’euros est la norme, quel que soit le profil. C’est pourquoi la question du financement du reste à charge se pose dans presque tous les projets sérieux, et mérite d’être anticipée dès l’estimation des travaux, pas après la signature des devis.
Tester mon éligibilité
Vous voulez savoir ce qui resterait vraiment à votre charge, et ce que VesTY financerait ? Estimez-le en quelques minutes, sans dette ni mensualité, et sans engagement.
Ça peut aussi vous intéresser
- Financer sa rénovation énergétique : éco-PTZ, crédit et VesTY comparés
- Refus de prêt travaux : financer sa rénovation sans banque
Sources
- France Rénov’, les aides à la rénovation énergétique : https://france-renov.gouv.fr/aides
- economie.gouv.fr, MaPrimeRénov’ : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-parcours-par-geste-la-prime-pour-la-renovation-energetique
- Anah, guide des aides financières 2026 : https://www.anah.gouv.fr/