
Travaux et taxe foncière : faut-il déclarer, allez-vous payer plus ?
Une véranda montée au printemps, des combles devenus chambre d’amis, et l’avis d’imposition de la fin de l’été qui affiche quelques dizaines d’euros de plus. Le lien entre travaux et taxe foncière n’a pourtant rien d’automatique : une poignée de chantiers doivent être déclarés dans les 90 jours et peuvent alourdir la note, la plupart ne changent rien du tout, et la rénovation énergétique peut même la réduire. Voici ce qui se déclare, ce qui se paie, et les réflexes qui évitent la mauvaise surprise. Ces repères restent généraux : pour un cas précis, le service des impôts fonciers de votre secteur reste le bon interlocuteur.
Quels travaux font augmenter la taxe foncière ?
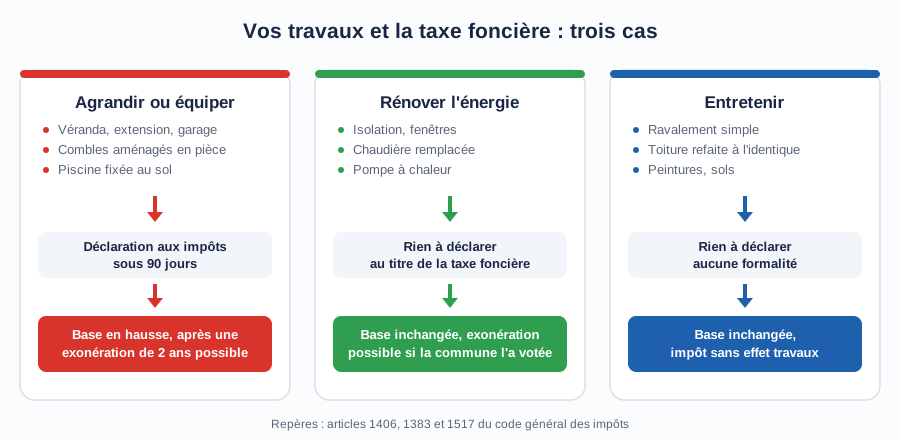
Ceux qui créent de la surface, transforment l’usage d’un local ou ajoutent un équipement que le logement n’avait pas. La taxe foncière se calcule sur la valeur locative cadastrale, le loyer annuel théorique que votre bien pourrait produire : tant qu’un chantier ne modifie ni la consistance du logement ni son niveau d’équipement, cette base ne bouge pas, et l’impôt non plus.
Le code général des impôts vise d’abord les changements de consistance et d’affectation : extension, surélévation, véranda fermée, garage, piscine fixée au sol, grange transformée en habitation. Aménager ses combles en pièce à vivre entre dans cette famille, car la surface habitable augmente ; se contenter d’y souffler un isolant, comme le décrit notre guide de l’isolation des combles, n’y entre pas. Ces opérations doivent être déclarées par le propriétaire, on y revient plus bas.
Restent deux cas plus discrets. Les gros travaux qui touchent à la structure, une restructuration lourde par exemple, relèvent des changements de caractéristiques physiques : l’administration les constate d’office lorsqu’ils font varier la valeur locative de plus d’un dixième (article 1517 du CGI). Et les éléments de confort comptent aussi : le barème officiel convertit chaque équipement en mètres carrés fictifs, une baignoire vaut 5 m², un lavabo 3 m², un chauffage central 2 m² par pièce (article 324 T de l’annexe III au CGI).
| Travaux | Effet sur la taxe foncière | Déclaration |
|---|---|---|
| Extension, surélévation, véranda fermée, garage, piscine fixe | Hausse, après une éventuelle exonération temporaire | Oui, sous 90 jours |
| Combles ou garage aménagés en pièce à vivre, grange devenue logement | Hausse, la surface pondérée augmente | Oui, sous 90 jours |
| Première installation d’un équipement de confort (chauffage central, salle d’eau créée) | Hausse possible, via le barème des équivalences | Selon le cas, constat possible d’office |
| Isolation, remplacement de fenêtres, changement de chaudière | Aucun effet sur la base | Non |
| Entretien courant, ravalement simple, toiture refaite à l’identique | Aucun effet sur la base | Non |
Travaux et taxe foncière : que faut-il déclarer aux impôts sous 90 jours ?
Les constructions nouvelles et les changements de consistance ou d’affectation, dans les 90 jours suivant l’achèvement définitif des travaux (article 1406 du CGI). Une maison neuve ou une dépendance nouvelle passe par une déclaration modèle H1 ou H2 ; la transformation d’un bâtiment existant, combles aménagés, véranda, division ou réunion de pièces, passe par la déclaration modèle IL, le formulaire n° 6704, adressée au service des impôts fonciers du lieu du bien.
Cette formalité n’est pas qu’une contrainte, elle conditionne un avantage. Les constructions nouvelles, reconstructions et additions de construction ouvrent droit à une exonération temporaire de deux ans de taxe foncière (article 1383 du CGI) ; la commune peut toutefois la réduire jusqu’à 40 % de la base pour sa part, et l’intercommunalité supprimer la sienne. Déclarer hors délai fait perdre tout ou partie de cet avantage, sans rattrapage possible.
Un réflexe utile avant de déclarer : le service Gérer mes biens immobiliers de votre espace sur impots.gouv.fr affiche le descriptif que l’administration connaît de votre logement, pièce par pièce. C’est le bon endroit pour repérer un écart, dans un sens comme dans l’autre.
La rénovation énergétique fait-elle grimper la taxe foncière ?
Non, dans l’immense majorité des cas. Isoler ses murs ou sa toiture, remplacer des fenêtres, installer une pompe à chaleur à la place d’une vieille chaudière : rien de tout cela ne crée de surface ni d’équipement nouveau au sens du barème cadastral, puisque l’on remplace un élément qui existait. La base d’imposition reste identique, et il n’y a rien à déclarer au titre de la taxe foncière. Seule exception logique : équiper d’un chauffage central un logement qui n’en avait aucun ajoute un élément de confort, donc des mètres carrés fictifs.
Le mouvement peut même jouer en votre faveur. Dans les communes qui l’ont voté, un chantier d’économie d’énergie dépassant certains seuils de dépenses ouvre droit à l’exonération de taxe foncière après travaux, entre 50 et 100 % pendant trois ans, à condition de la demander avant le 1er janvier. Un dossier à anticiper dès la fin du chantier, factures à l’appui.
Pourquoi la taxe foncière augmente-t-elle sans travaux ?
Parce que la base et les taux bougent chaque année, travaux ou pas. Les valeurs locatives sont revalorisées par un coefficient forfaitaire national, limité à +0,8 % pour 2026 d’après l’indice des prix harmonisé de novembre 2025, auquel s’ajoutent les taux votés par la commune et l’intercommunalité, libres d’augmenter.
Un troisième facteur est monté en puissance : la fiabilisation des bases par l’administration fiscale. Une réponse ministérielle publiée au Journal officiel du Sénat le 14 mai 2026 décrit l’opération : six éléments de confort jugés standard, eau, électricité, WC, lavabo, douche, chauffage ou climatisation, sont présumés présents dans les logements des catégories 1 à 6 du classement cadastral, du plus luxueux au confort ordinaire, et ajoutés automatiquement aux bases. Les propriétaires concernés sont prévenus par un courrier individualisé déposé dans leur espace sécurisé sur impots.gouv.fr avant toute taxation, avec la possibilité de signaler tout écart avec la réalité du bien.
La grande révision des valeurs locatives des logements, elles datent de 1970, a en revanche été repoussée : la loi de finances pour 2026 renvoie la collecte des loyers à 2028 au plus tôt. D’ici là, les hausses viennent donc de la revalorisation annuelle, des taux locaux et de ces opérations de fiabilisation, pas d’une refonte générale.
Avis, réclamation, paiement : les dates 2026 à connaître
Le calendrier de la campagne 2026 est resserré sur huit semaines. Les grandes dates sont les suivantes.
| Étape | Date 2026 |
|---|---|
| Avis en ligne, propriétaires non mensualisés | À partir du 27 août |
| Avis en ligne, propriétaires mensualisés | À partir du 19 septembre |
| Avis papier envoyés par courrier | Du 22 septembre au 9 octobre |
| Paiement par chèque, virement ou espèces (impôt inférieur à 300 €) | 15 octobre |
| Paiement en ligne | 20 octobre |
Si le montant vous semble anormal après un chantier, vous pouvez le contester : la réclamation s’adresse par écrit au service des impôts fonciers, en ligne ou par courrier, jusqu’au 31 décembre de l’année suivant la mise en recouvrement, justificatifs à l’appui. Attention, réclamer ne dispense pas de payer à la date limite, le trop-perçu étant remboursé en cas d’accord. Côté bailleur enfin, cette hausse reste votre affaire : la loi ne permet pas de la refacturer, comme le détaille notre guide pour récupérer la taxe foncière sur le locataire.
Alléger l’impôt, sans alourdir le budget travaux
Bien mené, un chantier d’économie d’énergie coche deux cases : il ne gonfle pas la base de la taxe foncière, et il peut déclencher trois ans d’exonération partielle ou totale dans les communes qui l’ont votée. Restent les travaux eux-mêmes à payer, car même après les aides publiques, un reste à charge subsiste dans la plupart des projets.
Pour cette part, il existe une voie qui ne touche ni à l’épargne ni au crédit : laisser VesTY régler la part restante du chantier, contre une fraction de la valeur du logement à la sortie. Le principe est transparent, VesTY finance sans dette ni mensualité, devient copropriétaire minoritaire et silencieux devant notaire, et se rémunère sur une part de la valeur future du bien ; vous restez propriétaire majoritaire. Et ce montage ne change rien à votre impôt local : la taxe foncière se calcule sur la valeur locative du bien, pas sur la façon dont le chantier a été payé.
Et votre projet ?
Avant de vous soucier de l’avis de l’an prochain, chiffrez celui du chantier : estimez ce qui resterait à votre charge après les aides, et ce que VesTY pourrait couvrir.
Questions fréquentes
-
Une véranda ou une piscine augmente-t-elle la taxe foncière ? Oui, dès lors qu’elle est fixée au sol de façon durable. Une véranda close est une addition de construction, une piscine enterrée ou maçonnée une dépendance bâtie : les deux augmentent la valeur locative qui sert de base à l’impôt. Elles doivent être déclarées dans les 90 jours suivant l’achèvement, ce qui ouvre en contrepartie l’exonération temporaire de deux ans, sauf si la commune l’a réduite ou si l’intercommunalité a supprimé sa part. À la construction s’ajoute, une seule fois, la taxe d’aménagement perçue avec l’autorisation d’urbanisme. Une piscine hors-sol démontable, elle, n’est en principe pas imposable puisqu’elle ne constitue pas une construction fixée au sol à demeure.
-
Faut-il déclarer une isolation ou un changement de chaudière aux impôts ? Non, pas au titre de la taxe foncière. Ces travaux remplacent ou améliorent des éléments existants sans créer de surface ni d’équipement nouveau : la valeur locative cadastrale reste la même, et aucun formulaire n’est attendu dans les 90 jours. La déclaration modèle IL ne concerne que les changements de consistance ou d’affectation, comme des combles aménagés ou une extension. En revanche, si votre commune a voté l’exonération temporaire liée aux dépenses d’économie d’énergie, une démarche volontaire s’impose : adresser au service des impôts, avant le 1er janvier de la première année d’exonération, une déclaration accompagnée des factures prouvant la nature et le montant des travaux.
-
Le locataire doit-il payer la hausse de taxe foncière après des travaux ? Non. La taxe foncière est due par le propriétaire au 1er janvier de l’année d’imposition, et la liste réglementaire des charges récupérables ne la mentionne pas : une clause de bail d’habitation qui la ferait payer au locataire resterait sans effet. Le bailleur qui rénove récupère son investissement autrement, par la valeur du bien, par un loyer conforme aux règles de majoration, ou par les dispositifs fiscaux de déduction des travaux. Seules la taxe d’enlèvement des ordures ménagères et quelques taxes annexes peuvent être refacturées au locataire, au réel et avec justificatifs. Le cas du bail commercial obéit à des règles différentes, qui autorisent cette imputation sous conditions.
Ça peut aussi vous intéresser
- Payer ses travaux en plusieurs fois : règles et pièges
- Plus-value immobilière : les travaux réduisent-ils l’impôt ?
Sources
- Légifrance, article 1406 du code général des impôts : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041471070
- Légifrance, article 1383 du code général des impôts : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041465492
- Légifrance, article 1517 du code général des impôts : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041464508
- BOFiP, taxe foncière, définition des changements pris en compte : https://bofip.impots.gouv.fr/bofip/253-PGP.html/identifiant=BOI-IF-TFB-20-20-10-10-20140722
- BOFiP, détermination de la surface pondérée du local : https://bofip.impots.gouv.fr/bofip/2373-PGP.html/identifiant=BOI-IF-TFB-20-10-20-50-20121210
- impots.gouv.fr, formulaire n° 6704, déclaration modèle IL : https://www.impots.gouv.fr/formulaire/6704/declaration-modele-il
- Service-Public, déclaration modèle IL, changement de consistance ou d’affectation : https://www.service-public.gouv.fr/particuliers/vosdroits/R1254
- impots.gouv.fr, dates de réception de l’avis et de paiement de la taxe foncière : https://www.impots.gouv.fr/particulier/questions/quelle-date-vais-je-recevoir-mon-avis-de-taxe-fonciere-et-quand-dois-je-la
- impots.gouv.fr, délai de réclamation : https://www.impots.gouv.fr/professionnel/questions/dans-quel-delai-puis-je-faire-une-reclamation
- Sénat, réponse ministérielle du 14 mai 2026, valeur locative cadastrale et éléments de confort : https://www.senat.fr/questions/base/2026/qSEQ260207685.html
- economie.gouv.fr, taxe foncière, mode de calcul et réductions : https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mes-impots-locaux/taxe-fonciere-mode-de-calcul-et-reductions