
Payer ses travaux en plusieurs fois : facilité, crédit ou piège ?
La dernière ligne du devis a de quoi rassurer : « règlement possible en plusieurs fois ». Sur un chantier à 8 000 €, la formule ressemble à une bouée. Payer ses travaux en plusieurs fois est effectivement courant, mais derrière cette phrase cohabitent trois mécanismes très différents, du simple échéancier de chantier au crédit qui ne dit pas son nom. Une réforme adoptée entre 2025 et 2026 rebat d’ailleurs les cartes : à partir du 20 novembre 2026, le paiement fractionné bascule dans les règles du crédit à la consommation. Voici comment distinguer ces formules, ce que chacune vous engage vraiment à rembourser, et les pièges à écarter avant de signer. Ces repères sont généraux et ne remplacent pas un conseil personnalisé en financement.
Peut-on payer ses travaux en plusieurs fois ?
Oui, et c’est même la norme sur un chantier. Un artisan ne demande presque jamais la totalité du prix en une fois : un acompte à la signature, des paiements intermédiaires sur les gros chantiers, un solde à la réception. Cette façon d’étaler les règlements suit simplement l’avancement des travaux, et elle ne coûte rien de plus.
Tout autre chose est la « facilité de paiement » en trois ou quatre fois affichée sur certains devis, ou le financement proposé par le partenaire bancaire de l’entreprise. Là, quelqu’un avance de l’argent pour vous, et cette avance a un statut juridique précis. Le tableau suivant met les trois formules côte à côte.
| Formule | Qui avance l’argent | Ce que c’est juridiquement |
|---|---|---|
| Échéancier de chantier (acompte, paiements intermédiaires, solde) | Personne, vous payez au fil de l’avancement | Le paiement du prix, pas un crédit |
| Paiement fractionné en 3 ou 4 fois | Un établissement financier partenaire, qui règle l’artisan | Un crédit, hors des protections du crédit à la consommation pour les contrats conclus avant le 20 novembre 2026 |
| Crédit affecté proposé avec le devis | Une banque ou une société de financement | Un crédit à la consommation à part entière, avec toutes ses protections |
L’échéancier proposé par l’artisan est-il un crédit ?
Non, tant qu’il colle à l’avancement du chantier. Verser un acompte, régler des situations intermédiaires puis un solde à la réception, c’est payer le prix au fur et à mesure que la prestation est exécutée, pas emprunter. Le détail de ce calendrier, de l’acompte à la retenue de garantie, est décrit dans notre guide sur la bonne façon de payer un chantier.
Le droit européen ménage aussi une place au délai de paiement pur : la directive du 18 octobre 2023 sur le crédit aux consommateurs exclut de son champ le paiement différé consenti directement par le vendeur, sans intermédiaire financier, à condition qu’il soit totalement gratuit et soldé sous 50 jours. Un artisan qui vous laisse quelques semaines pour régler sa facture après la réception reste donc dans ce cadre.
La bascule se produit dès qu’un tiers finance l’opération, ou que l’étalement s’allonge au-delà de ces limites : on entre alors dans le monde du crédit, avec ses règles et ses risques propres.
Le paiement en 3 ou 4 fois est-il un crédit ?
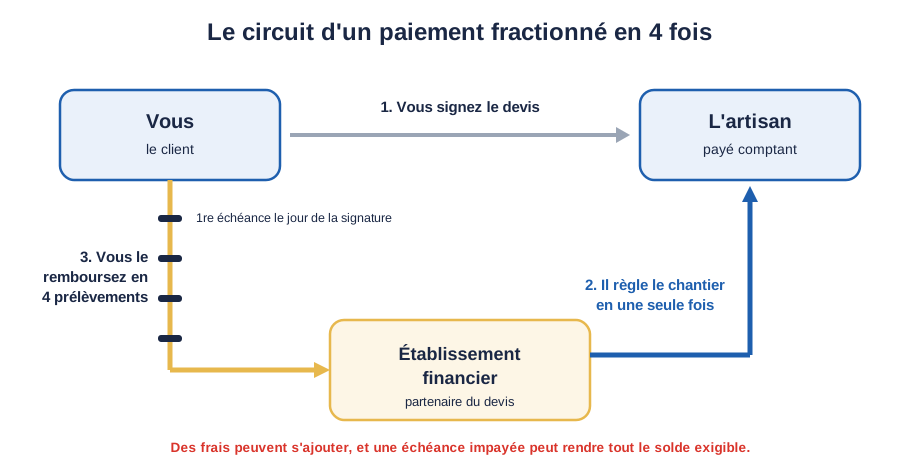
Oui, dans son mécanisme. ABE Infoservice, le portail d’information de la Banque de France et de l’ACPR, le décrit sans ambiguïté : un établissement financier partenaire du commerçant avance les fonds en payant directement l’entreprise, puis se rembourse par prélèvements sur votre carte bancaire, en trois ou quatre échéances sur 60 à 90 jours au plus, la première étant réglée le jour de l’achat.
Paradoxalement, ce crédit échappe encore, pour les contrats conclus avant le 20 novembre 2026, aux protections du crédit à la consommation : le code de la consommation en exclut les opérations de moins de 200 €, ainsi que celles remboursées en trois mois au plus avec des frais nuls ou négligeables. Le prêteur n’a alors ni obligation d’explication ni formalités renforcées, seules les règles du taux effectif global et de l’usure s’appliquent.
Gratuit ne veut pas toujours dire gratuit, d’ailleurs. Certaines offres facturent des frais exprimés en pourcentage du montant, ce qui ne se compare pas à un taux annuel classique, et l’opération peut être refusée comme n’importe quel crédit, par exemple si votre carte bancaire expire avant la dernière échéance.
Qu’est-ce qui change le 20 novembre 2026 ?
L’essentiel tient en une phrase : ces financements deviennent des crédits à la consommation comme les autres. L’ordonnance du 3 septembre 2025, qui transpose la directive européenne de 2023, deux décrets de février et d’août 2026 et un arrêté du 11 août 2026 publié au Journal officiel le 23 août font entrer dans le champ protecteur, pour les contrats conclus à compter du 20 novembre 2026 :
- les paiements fractionnés ou différés de moins de trois mois à frais négligeables ;
- les mini-crédits de moins de 200 € ;
- les crédits dits gratuits ;
- les crédits à la consommation de 75 000 à 100 000 € ;
- la location avec option d’achat.
Seules les cartes à débit différé restent exemptées, et les contrats déjà en cours au 20 novembre conservent les règles antérieures. Concrètement, le prêteur devra analyser votre solvabilité, pourra consulter le fichier des incidents de remboursement, et toute publicité devra être claire et porter la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé ! », sans plus vanter la facilité d’obtention. S’y ajoutent des délais de rétractation allongés en cas de manquement du prêteur, des conditions préférentielles de remboursement anticipé, et l’obligation de proposer une renégociation puis une orientation gratuite vers un service de conseil en cas de difficulté.
Quels sont les pièges quand on veut payer ses travaux en plusieurs fois ?
Le premier est l’accumulation invisible. Chaque fractionné semble indolore, mais leur addition pèse comme un vrai crédit, sans en porter le nom. La Banque de France en mesure les dégâts dans le rapport 2024 de l’Observatoire de l’inclusion bancaire : 17 % des dossiers de surendettement déposés en 2024 comportaient un paiement fractionné ou un mini-crédit, contre 1 % en 2022 et 7 % en 2023.
Le deuxième est l’impayé. Une seule échéance manquée peut rendre le solde du crédit immédiatement exigible, assorti de pénalités de retard, et conduire à une inscription au fichier des incidents de remboursement, celle-là même qui compliquera votre prochain emprunt.
Le troisième est propre à la rénovation : les aides publiques arrivent après les travaux, sur factures, alors que les échéances d’un fractionné tombent tout de suite. Caler un paiement en quatre fois sur une prime qui mettra des mois à être versée, c’est s’exposer à un trou de trésorerie. Et un financement proposé au téléphone doit alerter d’emblée : le démarchage téléphonique est interdit dans la rénovation énergétique, comme le rappelle notre guide des arnaques à la rénovation.
Comment étaler le coût de ses travaux sans se piéger ?
Pour une petite facture, un fractionné unique et budgété peut dépanner. Avant de signer, comparez le coût total en euros plutôt que le pourcentage affiché, vérifiez la date d’expiration de votre carte, et assurez-vous que le prêteur est autorisé à exercer en France en consultant le registre des agents financiers, le réflexe recommandé par la Banque de France.
Pour un vrai budget de chantier, les outils dédiés protègent mieux : un prêt travaux affecté lie le sort du crédit à celui de la prestation, et l’éco-prêt à taux zéro étale jusqu’à 50 000 € sans intérêts sur vingt ans. Les aides publiques, elles, réduisent la somme à financer avant même de penser au calendrier.
Reste le cas du reste à charge d’une rénovation énergétique, souvent trop lourd pour un fractionné et pénible à porter en mensualités. Il existe une voie qui ne crée aucune échéance : le financement VesTY, soldé en une fois à la sortie plutôt qu’étalé en mensualités. VesTY paie votre part de travaux sans dette ni prélèvement mensuel, en échange d’une part de la valeur future du bien, récupérée devant notaire. Vous restez propriétaire majoritaire, et la contrepartie se règle le jour où le logement change de mains.
Et votre projet ?
Avant de découper une facture en quatre, mesurez ce qui reste vraiment à payer une fois les aides déduites : c’est souvent cette somme, et elle seule, qui mérite une vraie stratégie de financement.
Questions fréquentes
-
Le paiement en 4 fois sans frais est-il vraiment gratuit ? Pas toujours. La mention « sans frais » signifie que le commerçant prend le coût du service à sa charge, mais beaucoup d’offres facturent au contraire des frais à l’acheteur, souvent exprimés en pourcentage du montant de l’achat, ce qui rend la comparaison avec un taux annuel de crédit impossible. Des pénalités s’ajoutent en cas de retard, et une échéance manquée peut rendre tout le solde exigible d’un coup. Avant d’accepter, demandez le coût total en euros, l’échéancier précis et le nom de l’établissement qui porte le crédit. À partir du 20 novembre 2026, ces offres devront respecter les règles du crédit à la consommation, avec une information précontractuelle complète et une publicité encadrée.
-
Un artisan peut-il me proposer lui-même un paiement en plusieurs fois ? Oui, de deux façons très différentes. La première est l’échéancier de chantier : acompte, paiements intermédiaires selon l’avancement, solde à la réception. C’est le paiement normal du prix, pas un crédit, et cela ne coûte rien. La seconde est le délai de paiement pur : le droit européen admet qu’un professionnel laisse à son client jusqu’à 50 jours pour régler, sans frais et sans intermédiaire financier, hors du champ du crédit. Au-delà, ou dès qu’une société de financement intervient derrière le devis, il s’agit d’un crédit, avec un contrat distinct, un prêteur identifié et des conséquences en cas d’impayé. Exigez de savoir qui porte réellement la créance avant de signer.
-
Que se passe-t-il si je ne peux plus payer une échéance ? Réagissez avant la date du prélèvement. Un impayé peut entraîner l’exigibilité immédiate du solde, des pénalités de retard et une inscription au fichier national des incidents de remboursement des crédits aux particuliers, qui compliquera vos financements pendant plusieurs années. Contactez le prêteur pour demander un report ou un réaménagement : pour les contrats conclus à compter du 20 novembre 2026, il aura l’obligation de proposer des mesures de renégociation, comme un allongement de durée ou une baisse des mensualités, et de vous orienter gratuitement vers un service de conseil aux personnes endettées. Les Points Conseil Budget, gratuits, peuvent aussi vous aider à remettre le budget d’aplomb.
Ça peut aussi vous intéresser
- Rachat de crédits pour financer ses travaux : bonne idée ?
- Refus de prêt travaux : financer sa rénovation sans banque
- Rénover sans apport ni épargne : alors comment faire ?
Sources
- Service-Public, crédits à la consommation, les règles évoluent pour prévenir le surendettement : https://www.service-public.gouv.fr/particuliers/actualites/A18451
- ABE Infoservice (Banque de France, ACPR), paiements en plusieurs fois et mini-crédits : https://www.abe-infoservice.fr/fr/banque/credit/paiements-en-plusieurs-fois-et-mini-credits
- Légifrance, ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052184230
- Banque de France, rapport 2024 de l’Observatoire de l’inclusion bancaire : https://www.banque-france.fr/fr/publications-et-statistiques/publications/rapport-de-lobservatoire-de-linclusion-bancaire-2024
- EUR-Lex, directive (UE) 2023/2225 du 18 octobre 2023 relative aux contrats de crédit aux consommateurs : https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A32023L2225
- La finance pour tous, crédit à la consommation, de nouvelles règles en 2026 : https://www.lafinancepourtous.com/2025/09/19/credit-a-la-consommation-de-nouvelles-regles-en-2026/