
Récupérer la taxe foncière sur son locataire : ce que la loi permet
L’avis arrive à votre nom, il porte sur un logement que vous ne vivez pas, et le loyer que vous encaissez, lui, n’a pas bougé. La tentation est immédiate : faire glisser la ligne sur le décompte de charges du locataire. Récupérer la taxe foncière est pourtant interdit dans une location d’habitation, alors qu’une partie de l’avis, elle, se refacture parfaitement, et qu’un bail commercial suit exactement la règle inverse. Voici ce que la loi autorise selon le bail, ce que vaut une clause contraire, et comment cette taxe se traite dans votre déclaration. Ces repères sont généraux et ne remplacent ni l’avis d’un professionnel du droit ni celui d’une agence départementale d’information sur le logement.
Qui paie la taxe foncière, le propriétaire ou le locataire ?
Le propriétaire, sans discussion possible du côté fiscal. L’article 1400 du code général des impôts pose que toute propriété, bâtie ou non bâtie, doit être imposée au nom du propriétaire actuel, c’est-à-dire celui du 1er janvier de l’année d’imposition. Le locataire ne peut pas être inscrit au rôle, même si son bail prétend mettre l’impôt à sa charge.
La doctrine fiscale ajoute une nuance que beaucoup de bailleurs prennent pour un feu vert. Elle admet que ces principes ne sont pas d’ordre public et que les parties peuvent convenir que l’impôt sera supporté par un autre que le débiteur légal, mais avec deux limites décisives : une telle convention n’est pas opposable à l’administration, et elle ne vaut que sous réserve de la législation sur les loyers. Or c’est précisément cette législation qui ferme la porte en habitation.
Peut-on récupérer la taxe foncière sur un locataire d’habitation ?
Non, jamais, dans une location soumise à la loi du 6 juillet 1989. Le mécanisme est simple à suivre : l’article 23 de cette loi n’autorise le bailleur à refacturer que des charges limitées à trois catégories, dont les impositions correspondant à des services dont le locataire profite directement, et renvoie à un décret pour en fixer la liste.
Ce décret est celui du 26 août 1987, et son annexe consacre un poste aux impositions et redevances. Il en cite trois : le droit de bail, la taxe ou redevance d’enlèvement des ordures ménagères, la taxe de balayage. La taxe foncière n’y figure pas. Et cette liste n’est pas indicative : son caractère limitatif a été confirmé par la Cour de cassation dans un arrêt du 10 mars 1999, position reprise par l’administration en réponse à une question sénatoriale.
La logique de fond se comprend en une phrase. La taxe foncière frappe la propriété, pas l’usage, et le locataire n’est propriétaire de rien. C’est aussi ce qui explique que la taxe d’enlèvement des ordures ménagères soit, elle, récupérable : elle paie un service dont l’occupant profite directement.
Qu’est-ce qui est récupérable sur l’avis de taxe foncière ?
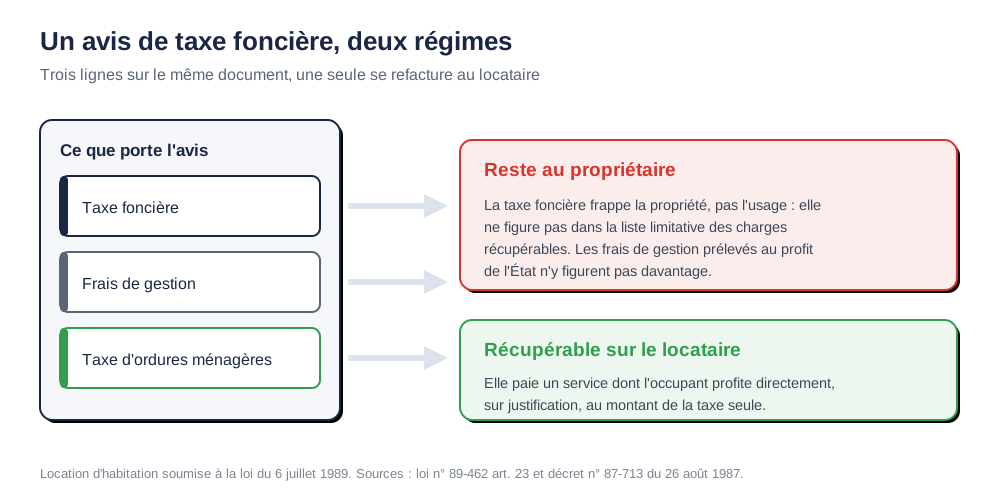
Une seule ligne, la taxe d’enlèvement des ordures ménagères. Elle apparaît sur le même avis que la taxe foncière, se calcule sur la même base, et pourtant elle suit un régime opposé : le décret de 1987 la range parmi les charges récupérables, ce qui permet de la refacturer au locataire sur justification. La taxe de balayage, quand la commune l’a instituée, suit le même sort.
Attention au détail qui fait la moitié des litiges. L’avis comporte aussi des frais de gestion de la fiscalité directe locale perçus au profit de l’État, et ces frais ne sont pas récupérables. L’administration l’a écrit deux fois en réponse à des questions sénatoriales, en 2002 puis en 2003, en précisant que ce prélèvement ne figure pas dans la liste limitative des charges récupérables et que la Cour de cassation a confirmé cette position dans un arrêt du 30 octobre 2002. Autrement dit, il faut refacturer le montant de la taxe d’ordures ménagères seul, pas la ligne majorée que l’on lit sur l’avis. Pour un locataire parti en cours d’année, la refacturation au prorata de sa période d’occupation est la pratique courante, mais aucun texte ne la chiffre : c’est le décompte de charges qui doit la justifier. Une autre ligne peut malgré tout s’ajouter à la quittance, sur un fondement distinct et après des travaux d’économie d’énergie, celle qui permet de faire payer une part des travaux au locataire et qui obéit à ses propres conditions.
Que vaut une clause du bail qui met la taxe foncière au locataire ?
Rien, quelle que soit sa rédaction. Une clause qui transfère la taxe foncière au locataire d’habitation est privée d’effet, non parce qu’un article de la loi la viserait nommément, mais parce qu’elle prétend récupérer une charge absente de la liste limitative. Beaucoup d’articles affirment qu’elle serait réputée non écrite au titre de l’article 4 de la loi de 1989 : cet article ne mentionne pourtant pas la taxe foncière, et le fondement solide reste celui de l’article 23 et du décret.
Le locataire qui a payé peut réclamer le remboursement. L’article 7-1 de la loi de 1989 prescrit par trois ans les actions dérivant d’un contrat de bail, à compter du jour où le titulaire du droit a connu ou aurait dû connaître les faits lui permettant de l’exercer. La même prescription joue dans l’autre sens pour un bailleur qui aurait oublié de facturer des charges légitimes.
D’où l’importance de tenir des décomptes propres. L’article 23 impose une régularisation annuelle des provisions, la communication au locataire du décompte par nature de charges un mois avant cette régularisation, et la mise à disposition des pièces justificatives pendant six mois à compter de l’envoi du décompte. Le texte ne prévoit pas de déchéance automatique, mais un bailleur qui ne justifie rien s’expose à ne pas pouvoir réclamer les charges échues. En cas de désaccord, la commission départementale de conciliation traite gratuitement les litiges de charges locatives, et une tentative de règlement amiable est de toute façon obligatoire avant le juge pour une demande de 5 000 € ou moins.
Le meublé, le bail commercial et le bail rural suivent-ils la même règle ?
Non, et l’écart est spectaculaire d’un bail à l’autre. La location meublée de résidence principale reste dans le giron de la loi de 1989 : les charges y sont récupérées soit par provisions dans les conditions de l’article 23, soit au forfait, un forfait qui ne peut donner lieu ni à complément ni à régularisation et dont le montant se fixe en fonction des sommes exigibles au titre de ce même article 23. Le périmètre ne change donc pas, seule la mécanique de facturation change.
| Type de bail | La taxe foncière peut-elle être refacturée ? |
|---|---|
| Location nue de résidence principale | Non, charge absente de la liste limitative du décret de 1987 |
| Location meublée de résidence principale | Non, le forfait de charges se calibre sur les mêmes postes |
| Bail commercial conclu ou renouvelé depuis le 1er septembre 2014 | Oui, si le bail le prévoit dans son inventaire précis et limitatif |
| Bail rural | Non par principe, sauf une fraction au titre des voies communales et chemins ruraux |
Le bail commercial mérite qu’on s’y arrête, car il inverse la règle. L’article R. 145-35 du code de commerce interdit d’imputer au locataire les impôts dont le redevable légal est le bailleur, puis ajoute expressément que peuvent lui être imputées la taxe foncière et les taxes additionnelles à la taxe foncière. Depuis la loi du 18 juin 2014, cette imputation suppose que le contrat comporte un inventaire précis et limitatif des charges, impôts, taxes et redevances, avec leur répartition entre les parties, pour les baux conclus ou renouvelés à compter du 1er septembre 2014. Du côté rural, l’article L. 415-3 du code rural laisse l’impôt foncier à la charge exclusive du propriétaire, mais met à celle du preneur une fraction de la taxe foncière au titre des voies communales et des chemins ruraux, fixée à un cinquième à défaut d’accord amiable.
Que devient la taxe foncière dans votre déclaration de revenus fonciers ?
Elle se déduit, à condition d’être au régime réel. La doctrine fiscale autorise les propriétaires à déduire les impositions autres que celles incombant normalement à l’occupant, sur le fondement de l’article 31 du code général des impôts, et cite expressément la taxe foncière sur les propriétés bâties parmi les charges déductibles.
Le sort de la taxe d’ordures ménagères est l’exact miroir. Comme elle incombe normalement à l’occupant, elle n’est pas déductible pour le bailleur. Et si vous la refacturez, le raisonnement se boucle logiquement : lorsqu’un impôt déductible est payé par le locataire en l’acquit du propriétaire, son montant doit être ajouté aux recettes brutes. La récupération n’est donc pas un gain net, c’est un flux à déclarer des deux côtés.
Au régime micro-foncier, la question ne se pose plus : l’abattement forfaitaire de 30 % remplace toute charge réelle, et la taxe foncière ne se déduit pas en plus. C’est un des paramètres à peser dans l’arbitrage entre les deux régimes, à côté de ceux détaillés dans notre article sur le déficit foncier.
Et si vous obtenez une exonération de taxe foncière après travaux ?
Votre facture baisse, celle du locataire ne bouge pas. C’est un point que la doctrine fiscale tranche sans ambiguïté : la taxe d’enlèvement des ordures ménagères porte aussi sur les propriétés temporairement exonérées de taxe foncière, si bien que les propriétaires concernés reçoivent, pendant la période d’exonération, un avis d’imposition comportant la seule taxe d’ordures ménagères. Seules les exonérations permanentes emportent celle de la taxe d’ordures ménagères. La délibération communale qui ouvre l’exonération de taxe foncière après travaux profite donc au bailleur, et à lui seul.
Symétriquement, aucun texte n’autorise à répercuter une hausse de taxe foncière liée aux travaux sur le loyer. En cours de bail, la révision annuelle reste plafonnée par l’indice de référence des loyers, et les seules majorations possibles au titre d’un chantier suivent le cadre décrit dans nos articles sur augmenter le loyer après une rénovation énergétique et sur les travaux avec un locataire en place. La taxe foncière, elle, n’est pas un levier de loyer.
Ce qui reste vraiment à votre charge
Additionnez : une taxe foncière non récupérable, dont le montant moyen payé par un particulier s’établissait à 1 117 € pour les impositions de 2025 selon la direction générale des finances publiques, et une enveloppe de travaux que les aides ne couvrent jamais entièrement. C’est ce cumul qui bloque beaucoup de projets locatifs, et le mode de financement retenu n’y change rien du côté fiscal : la taxe reste due par le propriétaire, le reste à charge aussi. C’est sur cette part que VesTY intervient, sans dette ni mensualité, en échange d’une fraction de la valeur future du bien réglée à la sortie devant notaire : confier vos travaux à VesTY, qui se rémunère sur la valeur du bien et non sur vos loyers, le bailleur restant propriétaire majoritaire et VesTY copropriétaire minoritaire et silencieux. Les projets locatifs relevant d’une décision d’investissement, ces repères ne constituent pas une recommandation personnalisée.
Et votre projet ?
Puisque la taxe foncière ne se transfère pas, la vraie variable d’ajustement d’un projet locatif reste la somme à sortir pour les travaux. Le simulateur en donne une estimation en quelques minutes.
Questions fréquentes
-
Mon bail prévoit que le locataire rembourse la taxe foncière, que faire ? Si le logement est loué en résidence principale, vide ou meublé, cette clause ne peut pas produire d’effet : la taxe foncière n’est pas dans la liste limitative des charges récupérables fixée par le décret du 26 août 1987, et aucune rédaction contractuelle ne rattrape cette absence. Concrètement, le locataire peut cesser de payer cette ligne et demander le remboursement des sommes versées, dans la limite de la prescription de trois ans applicable aux actions dérivant du bail. Pour un bailleur, le réflexe est de purger la clause au prochain renouvellement et de refaire un décompte propre, en isolant la seule taxe d’enlèvement des ordures ménagères. Une agence départementale d’information sur le logement vérifie gratuitement un bail sur ce point.
-
Peut-on refacturer la totalité de la ligne d’ordures ménagères qui figure sur l’avis ? Non, seulement le montant de la taxe elle-même. L’avis de taxe foncière additionne la taxe d’enlèvement des ordures ménagères et des frais de gestion de la fiscalité directe locale perçus au profit de l’État, et l’administration a indiqué à deux reprises devant le Sénat que ces frais restent à la charge du propriétaire, faute de figurer dans la liste limitative des charges récupérables. La Cour de cassation a confirmé cette lecture. Refacturer la ligne brute est donc une erreur courante, qui expose à une demande de remboursement. La bonne pratique consiste à reprendre le montant de la taxe seule et à joindre la copie de l’avis au décompte annuel de charges.
-
Un bail commercial peut-il vraiment mettre la taxe foncière à la charge du locataire ? Oui, c’est l’une des différences les plus nettes entre le régime des baux d’habitation et celui des baux commerciaux. Le code de commerce interdit d’imputer au preneur les impôts dont le bailleur est le redevable légal, mais il excepte nommément la taxe foncière et les taxes additionnelles. Cette imputation ne se présume pas pour autant : elle doit figurer dans l’inventaire précis et limitatif des charges, impôts, taxes et redevances que tout bail doit comporter depuis la réforme du 18 juin 2014, pour les contrats conclus ou renouvelés à compter du 1er septembre 2014. À défaut de clause expresse, la taxe reste au propriétaire.
-
La taxe foncière est-elle une charge déductible de mes revenus locatifs ? Au régime réel, oui. La doctrine fiscale autorise la déduction des impositions autres que celles incombant normalement à l’occupant, et cite la taxe foncière sur les propriétés bâties parmi elles. La taxe d’enlèvement des ordures ménagères, elle, incombe à l’occupant et n’est donc pas déductible ; si vous la récupérez, la somme perçue s’ajoute à vos recettes. Au régime micro-foncier, l’abattement forfaitaire de 30 % tient lieu de toutes charges et la taxe foncière ne se déduit pas en supplément. Pour un bailleur dont la taxe foncière et les travaux pèsent lourd, ce seul paramètre peut suffire à rendre le régime réel plus favorable.
Ça peut aussi vous intéresser
- Encadrement des loyers et logement rénové : ce que le bailleur peut demander
- Statut du bailleur privé : l’amortissement pour rénover
- Gel des loyers passoire thermique : comment le débloquer
Sources
- Légifrance, code général des impôts, article 1400 (imposition au nom du propriétaire) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000034110958/2017-03-02
- Bulletin officiel des finances publiques, redevable de la taxe foncière sur les propriétés bâties, BOI-IF-TFB-10-20 : https://bofip.impots.gouv.fr/bofip/5683-PGP.html/identifiant=BOI-IF-TFB-10-20-20190110
- Légifrance, loi n° 89-462 du 6 juillet 1989, article 23 (charges récupérables) : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000041587263/2021-07-01
- Légifrance, décret n° 87-713 du 26 août 1987, annexe (liste des charges récupérables) : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000006491955/1987-08-30
- Légifrance, loi n° 89-462 du 6 juillet 1989, article 7-1 (prescription de trois ans) : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000028777184/2014-03-27
- Légifrance, loi n° 89-462 du 6 juillet 1989, article 25-10 (charges en location meublée) : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000028779195/
- Sénat, réponse à la question écrite n° 01689 sur les frais de gestion de la fiscalité directe locale : https://www.senat.fr/questions/base/2002/qSEQ020801689.html
- Sénat, réponse à la question écrite n° 06016 sur le prélèvement de l’article 1641 du code général des impôts : https://www.senat.fr/questions/base/2003/qSEQ030206016.html
- Légifrance, code de commerce, article L. 145-40-2 (inventaire des charges du bail commercial) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000029103688/2014-06-20
- Légifrance, code de commerce, article R. 145-35 (charges non imputables au locataire commercial) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000029704677/2014-11-06
- Légifrance, code rural et de la pêche maritime, article L. 415-3 (charges du bail rural) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051216235/2025-02-16
- Bulletin officiel des finances publiques, impôts déductibles des revenus fonciers, BOI-RFPI-BASE-20-50 : https://bofip.impots.gouv.fr/bofip/5806-PGP.html/identifiant=BOI-RFPI-BASE-20-50-20200506
- Bulletin officiel des finances publiques, taxe d’enlèvement des ordures ménagères, BOI-IF-AUT-90-10 : https://bofip.impots.gouv.fr/bofip/3650-PGP.html/identifiant=BOI-IF-AUT-90-10-20240703
- Direction générale des finances publiques, DGFiP Statistiques n° 46, la taxe foncière en 2025 : https://www.impots.gouv.fr/sites/default/files/media/9_statistiques/0_etudes_et_stats/0_publications/dgfip_statistiques/2026/num46_05/dgfip_stat_46_tf_2026.pdf
- ANIL, les charges locatives en location vide : https://www.anil.org/votre-besoin/louer/type-de-location/location-vide/charges/