
Taxe sur les logements vacants : qui paie, et comment en sortir en rénovant
Les volets sont restés fermés depuis des mois. Vous passez de temps en temps relever le courrier, aérer, vérifier que rien n’a bougé. Puis un jour de novembre, une enveloppe des Finances publiques change le statut de ce logement en logement vacant et vous annonce que vous devrez payer la taxe sur les logements vacants, pouvant atteindre 34 % de sa valeur locative, chaque année. Elle a changé d’échelle depuis son extension à près de 3 700 communes en 2023, et la réforme votée en février 2026 permettra à beaucoup de municipalités de l’alourdir encore. Rien d’une fatalité pourtant : des exonérations précises existent, et la sortie durable tient en une phrase, remettre le logement sur le marché. Voici qui paie, combien, comment contester un avis reçu à tort, et comment un chantier suivi d’une remise en location referme le sujet. Ces repères restent généraux : pour votre situation, le service des impôts et un professionnel du droit font foi.
Qui doit payer la taxe sur les logements vacants ?
Le propriétaire ou l’usufruitier d’un logement non meublé, resté vide assez longtemps, dans une commune concernée. Derrière ce principe simple coexistent en 2026 deux taxes distinctes, et c’est l’adresse du bien qui décide de celle qui s’applique.
La taxe annuelle sur les logements vacants, la TLV, s’applique de plein droit dans les communes dites tendues : les agglomérations de plus de 50 000 habitants où l’offre de logements ne suit pas la demande, rejointes en 2023 par de nombreuses communes touristiques. Un logement y est taxé s’il est vacant depuis au moins un an au 1er janvier de l’année d’imposition. L’exemple donné par l’administration fiscale est parlant : un logement vide au 1er janvier 2025 était imposable au titre de 2025, dès lors qu’il l’était sans interruption depuis le 1er janvier 2024. Hors de ces zones, une commune ou une intercommunalité peut voter sa propre taxe d’habitation sur les logements vacants, la THLV, qui ne frappe qu’après plus de deux ans de vacance. Le simulateur de Service-Public dit en quelques clics dans quelle situation se trouve votre commune.
| TLV | THLV | |
|---|---|---|
| Où | Communes en zone tendue, liste fixée par décret | Ailleurs, si la commune ou l’intercommunalité l’a votée |
| Durée de vacance | Au moins 1 an au 1er janvier | Plus de 2 ans au 1er janvier |
| Taux 2026 | 17 % la première année, 34 % ensuite | Taux communal de la taxe d’habitation sur les résidences secondaires |
| Qui perçoit | L’Agence nationale de l’habitat | La commune ou l’intercommunalité |
Encore faut-il que le logement soit un logement vacant au sens fiscal : à usage d’habitation, clos et couvert, pourvu du confort de base (électricité, eau courante, sanitaires), non meublé ou si peu qu’on ne peut pas y vivre, et libre de toute occupation. Une ruine sans chauffage ni fenêtres étanches n’entre pas dans ce cadre, on y revient plus bas.
Combien coûte un logement laissé vide en 2026 ?
Un pourcentage de la valeur locative cadastrale du bien, c’est-à-dire du loyer annuel théorique qu’il pourrait produire, sans aucun abattement. Pour la TLV, la loi fixe le taux à 17 % la première année d’imposition et 34 % les suivantes, et aucune commune ne peut le majorer en 2026. Pour la THLV, chaque commune applique son taux de taxe d’habitation sur les résidences secondaires.
Le sujet est tout sauf marginal : au 1er janvier 2025, l’INSEE comptait 3 millions de logements vacants en France, soit 7,7 % du parc. Côté calendrier, l’avis d’imposition arrive courant novembre dans l’espace en ligne et par courrier, pour un paiement à la mi-décembre. Pour l’échéance de 2026, l’administration fiscale indique un paiement en ligne possible jusqu’au 20 décembre, avec prélèvement à compter du 28 décembre.
Quels logements échappent à la taxe ?
Ceux dont la vacance n’est pas vraiment choisie, et ceux qui ne sont pas habitables. La logique du dispositif est de pousser vers le marché les logements qui pourraient être occupés sans travaux majeurs, pas de punir un propriétaire qui cherche activement preneur. Les cas d’exonération, identiques pour la TLV et la THLV, sont précis.
- Le logement a été occupé plus de 90 jours de suite au cours de l’année de référence : il n’est pas considéré comme vacant.
- La vacance est indépendante de votre volonté : bien mis en location ou en vente au prix du marché sans trouver preneur ou acquéreur, logement promis à des travaux dans le cadre d’une opération d’urbanisme, de réhabilitation ou de démolition, ou encore logement occupé illégalement.
- Le logement ne pourrait être rendu habitable qu’au prix de travaux importants : stabilité des murs, de la charpente ou des planchers, ou installation complète d’un élément essentiel (sanitaires, chauffage, électricité, eau courante, ensemble des fenêtres et portes extérieures).
- Le logement est meublé : il relève alors de la taxe d’habitation sur les résidences secondaires, pas de la vacance.
- Le bien appartient à un organisme HLM destiné à l’attribuer sous conditions de ressources.
Pour les travaux importants, la doctrine fiscale donne une règle pratique : la condition est admise quand le montant des travaux nécessaires pour rendre le logement habitable dépasse 25 % de sa valeur vénale au 1er janvier de l’année d’imposition. C’est une tolérance de l’administration, pas un seuil gravé dans la loi, et elle s’apprécie au cas par cas, devis à l’appui. Un logement dans cet état relève d’ailleurs d’une autre logique d’aide : Ma Prime Logement Décent est précisément conçue pour les biens dégradés que MaPrimeRénov ne suffit pas à traiter.
Attention à un point que ces exonérations ne disent pas d’elles-mêmes : rien n’est automatique. La taxe est établie d’office, et c’est au propriétaire de faire valoir sa situation, preuves en main.
L’avis est arrivé à tort : comment contester ?
Par une réclamation au service des impôts, avec vos justificatifs. L’administration établit la taxe à partir des informations dont elle dispose, en premier lieu la déclaration d’occupation des biens immobiliers que tout propriétaire doit tenir à jour dans son espace en ligne, avant le 1er juillet en cas de changement, sous peine d’une amende de 150 € par local. Une déclaration oubliée ou inexacte est la première cause d’avis reçus à tort : un locataire arrivé en cours d’année, et le fisc voit encore un logement vide.
La réclamation se dépose depuis la messagerie sécurisée de votre espace personnel ou par courrier, jusqu’au 31 décembre de l’année qui suit celle de la mise en recouvrement. Joignez ce qui prouve votre situation : bail et quittances si le bien était occupé, mandats et annonces avec un prix cohérent avec le marché si vous cherchiez preneur, devis chiffrés si le logement n’était pas habitable. Un détail compte : réclamer ne dispense pas de payer dans les délais, sauf à demander expressément un sursis de paiement, qui expose à une majoration si la réclamation est rejetée.
Qu’est-ce qui change en 2027 avec la taxe unique ?
TLV et THLV disparaissent au profit d’une taxe unique, souvent plus lourde là où les communes le décideront. L’article 108 de la loi de finances pour 2026, promulguée le 19 février 2026, fusionne les deux dispositifs en une taxe sur la vacance des locaux d’habitation, applicable aux impositions établies à compter de 2027. La liste des communes où elle s’appliquera de plein droit a été fixée par un décret du 25 août 2026.
La mécanique reste familière, deux nouveautés changent la donne. D’abord les taux : en zone tendue, le barème de base reste à 17 % puis 34 %, mais une délibération communale pourra le porter jusqu’à 30 % la première année et 60 % ensuite ; hors zone tendue, la commune qui institue la taxe en fixera librement le taux, dans la limite de 50 %. Ensuite le destinataire : le produit ira aux communes et intercommunalités, alors que la TLV alimentait l’Agence nationale de l’habitat. Des collectivités auront donc un intérêt direct à taxer la vacance, et certaines n’ont pas attendu : la Ville de Paris a voté à la mi-juillet 2026 les taux maximaux de 30 % puis 60 % pour ses logements vacants à compter de 2027.
| En 2026 | À compter des impositions 2027 | |
|---|---|---|
| Zone tendue | TLV : 17 % puis 34 %, sans majoration possible | Taxe unique : 17 % puis 34 %, majorables jusqu’à 30 % puis 60 % par délibération |
| Hors zone tendue | THLV au taux communal, après plus de 2 ans de vacance | Taxe unique facultative, taux libre jusqu’à 50 %, après au moins 2 ans de vacance |
| Bénéficiaire | Anah (TLV) ou commune (THLV) | Communes et intercommunalités |
Les grands équilibres demeurent : un an de vacance requis en zone tendue, deux ans ailleurs, et des exonérations reprises dans le même esprit, vacance involontaire, occupation de plus de 90 jours de suite, logements HLM. Pour un propriétaire, la conclusion s’impose d’elle-même : le coût de l’attente va augmenter dans beaucoup de communes, et la question n’est plus de savoir comment payer moins, mais comment sortir du statut de logement vacant.
Rénover puis relouer : la vraie porte de sortie
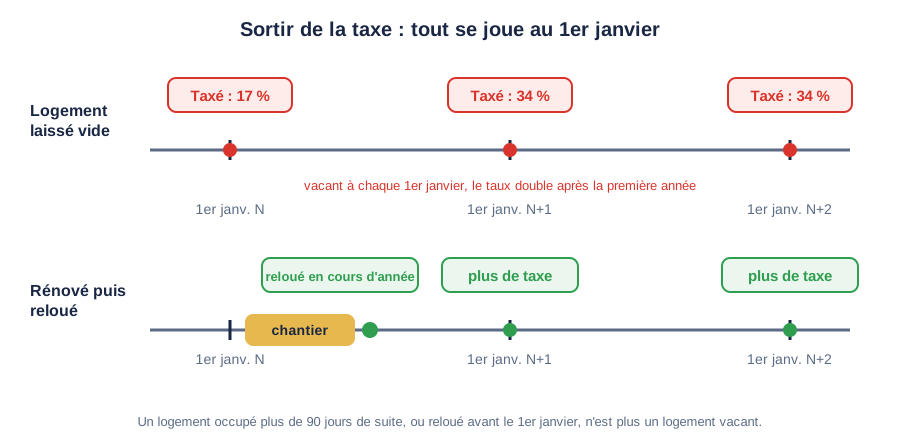
Un logement qui retrouve un occupant sort de la taxe, et la mécanique joue vite. Tout se juge au 1er janvier : un bien reloué en cours d’année n’est plus vacant à la date de référence suivante, il n’est donc plus imposable au titre de l’année qui s’ouvre, et une occupation de plus de 90 jours consécutifs suffit à casser la vacance. Même la période de recherche est protégée, à condition de la documenter : un logement proposé à la location au prix du marché sans trouver preneur relève de la vacance involontaire, donc de l’exonération.
Reste la vraie question : pourquoi ce logement est-il vide ? Bien souvent, parce qu’en l’état il ne trouverait pas preneur, ou plus le droit d’être loué. Avant de remettre les clés sur le marché, il faut passer le cap de la décence énergétique et des diagnostics, et notre check-list pour devenir bailleur détaille ce qui se vérifie avant une première mise en location. Le chantier lui-même n’est pas à financer seul : le panorama des aides à la rénovation énergétique recense ce qui reste mobilisable pour un bailleur, et après une rénovation lourde, certaines communes accordent même une exonération de taxe foncière après travaux. D’un côté une taxe qui double au fil des ans, de l’autre un loyer qui rentre : l’écart se creuse chaque année en faveur du chantier.
Pour un logement très dégradé ou classé F ou G, l’arbitrage mérite d’être posé à froid, et notre guide vendre ou rénover sa passoire compare les deux issues, décote à la clé d’un côté, valeur retrouvée de l’autre. Vendre fait aussi sortir de la taxe, mais vendre un bien vide et dégradé, c’est vendre au prix de son état.
Le nerf du projet reste le financement, surtout quand les aides laissent un reste à charge conséquent et qu’un crédit de plus ne passe pas ou ne tente pas. C’est le terrain de VesTY : découvrez le financement VesTY des travaux qui remettent un logement vide sur le marché, sans dette ni mensualité. La contrepartie est claire et se pèse avant de signer : VesTY devient copropriétaire minoritaire et silencieux, vous restez propriétaire majoritaire, et une part de la valeur future du bien lui revient à la sortie, devant notaire, au lieu d’une échéance chaque mois.
Et votre projet ?
Un logement vide qui coûte chaque année peut redevenir un logement qui rapporte. Estimez en quelques minutes la part des travaux que les aides ne couvriront pas, et ce que VesTY prendrait en charge sans dette ni mensualité.
Questions fréquentes
-
Comment ne pas payer la taxe sur les logements vacants ? Quatre portes existent, et aucune n’est automatique. La première : occuper ou louer le bien, une occupation de plus de 90 jours consécutifs dans l’année de référence suffisant à écarter la vacance. La deuxième : prouver que la vacance ne dépend pas de vous, avec des annonces, des mandats et un prix aligné sur le marché. La troisième : démontrer que le logement n’est pas habitable en l’état, la doctrine fiscale admettant l’exonération quand les travaux nécessaires dépassent 25 % de la valeur vénale du bien, devis à l’appui. La dernière : vérifier votre déclaration d’occupation dans votre espace impots.gouv, car une situation mal enregistrée, un locataire arrivé en cours d’année par exemple, suffit à déclencher un avis injustifié. Meubler le logement, en revanche, ne fait que changer de taxe.
-
Un logement vide mais meublé paie-t-il la taxe sur les logements vacants ? Non, mais il n’échappe pas à l’impôt pour autant. Un logement meublé de façon à permettre d’y vivre n’est pas un logement vacant au sens fiscal : il est traité comme une résidence secondaire et relève de la taxe d’habitation sur les résidences secondaires, que de nombreuses communes en zone tendue choisissent de majorer. Le meubler pour éviter la taxe sur la vacance revient donc le plus souvent à troquer une taxe contre une autre, sans régler le fond. L’administration regarde par ailleurs la réalité de l’ameublement : quelques meubles laissés sur place ne suffisent pas, il faut que le logement permette une habitation normale. La seule sortie qui supprime l’impôt sur la vacance sans en créer un autre reste l’occupation effective du bien.
-
Quand arrive l’avis de taxe sur les logements vacants et quand faut-il payer ? Les avis sont mis en ligne et envoyés courant novembre, après la taxe foncière de l’automne, et le paiement intervient à la mi-décembre. Pour l’échéance de 2026, l’administration fiscale indique une date limite au 20 décembre pour un paiement en ligne, le prélèvement intervenant sur le compte bancaire à compter du 28 décembre ; les moyens de paiement traditionnels s’arrêtent quelques jours plus tôt. Si l’avis vous semble injustifié, payez ou demandez un sursis, puis déposez une réclamation : vous avez jusqu’au 31 décembre de l’année qui suit la mise en recouvrement pour la formuler, et le remboursement suit si elle est acceptée.
-
La réforme de 2027 va-t-elle faire grimper la note ? Pas mécaniquement, mais elle en donne les moyens aux communes. La taxe unique sur la vacance des locaux d’habitation reprend le barème de la TLV en zone tendue, 17 % la première année puis 34 %, sans hausse automatique. Le changement tient aux délibérations locales : une commune tendue pourra monter jusqu’à 30 % puis 60 %, une commune hors zone tendue pourra instituer la taxe à un taux allant jusqu’à 50 %, et le produit reviendra aux collectivités elles-mêmes, ce qui les incite à s’en saisir. Paris a voté les taux maximaux à la mi-juillet 2026. Tout dépendra donc de votre commune : le barème national ne bouge pas, la facture locale peut doubler.
Ça peut aussi vous intéresser
- Travaux et taxe foncière : déclarer, payer plus ou moins ?
- Acheter un logement avec travaux à prévoir : le bon prix
- Récupérer la taxe foncière sur son locataire : ce que la loi permet
Sources
- Impots.gouv.fr (DGFiP), Taxe sur les logements vacants (TLV) et taxe d’habitation sur les logements vacants (THLV), qui est concerné ? : https://www.impots.gouv.fr/particulier/questions/taxe-sur-les-logements-vacants-tlv-et-taxe-dhabitation-sur-les-logements
- Impots.gouv.fr (DGFiP), J’ai reçu une TLV ou une THLV alors que mon bien n’est pas vacant, que faire ? : https://www.impots.gouv.fr/particulier/questions/jai-recu-une-taxe-sur-les-logements-vacants-tlv-ou-une-taxe-dhabitation-sur
- Impots.gouv.fr (DGFiP), échéance de paiement des taxes sur les logements vacants 2026 : https://www.impots.gouv.fr/part-20122026-taxe-sur-les-logements-vacants-et-taxe-dhabitation-sur-les-logements-vacants-paiement
- Service-Public (DILA), Taxe annuelle sur les logements vacants (TLV) et taxe d’habitation sur les logements vacants (THLV) : https://www.service-public.gouv.fr/particuliers/vosdroits/F17293
- Service-Public (DILA), Une taxe unique pour les logements vacants à partir de 2027 : https://www.service-public.gouv.fr/particuliers/actualites/A18896
- Légifrance, article 108 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 : https://www.legifrance.gouv.fr/eli/loi/2026/2/19/CPPX2524517L/jo/article_108
- Légifrance, décret n° 2026-831 du 25 août 2026 relatif au champ d’application de la taxe sur la vacance des locaux d’habitation : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000054761859
- BOFiP (DGFiP), BOI-IF-AUT-60, taxe annuelle sur les logements vacants : https://bofip.impots.gouv.fr/bofip/6054-PGP
- BOFiP (DGFiP), BOI-IF-TH-60, taxe d’habitation sur les logements vacants : https://bofip.impots.gouv.fr/bofip/9434-PGP
- INSEE, 38,4 millions de logements en France au 1er janvier 2025 (Insee Focus n° 359) : https://www.insee.fr/fr/statistiques/8640662
- ANIL, analyse juridique de la loi de finances pour 2026 : https://www.anil.org/aj-loi-finances-2026/
- Ville de Paris, logements vacants : la Ville adopte une surtaxe : https://www.paris.fr/pages/logements-vacants-la-ville-de-paris-adopte-une-surtaxe-pour-remettre-20-000-biens-sur-le-marche-35790