
Rachat de soulte et travaux : garder le logement après la séparation, puis le rénover
Sur le titre de propriété, deux noms. Dans le logement, un seul projet : rester. Après une séparation, garder la maison ou l’appartement passe presque toujours par un rachat de soulte, c’est-à-dire racheter la part de l’autre, souvent à crédit. Le budget travaux, lui, passe au second plan, alors que le bien conservé en a rarement moins besoin qu’avant. Voici comment la soulte se calcule, ce qu’elle coûte en frais et en impôts, comment la financer, et les voies qui restent ensuite pour rénover. Ces repères sont généraux : pour votre situation, notaire et avocat restent les bons interlocuteurs.
Qu’est-ce qu’un rachat de soulte et comment se calcule-t-il ?
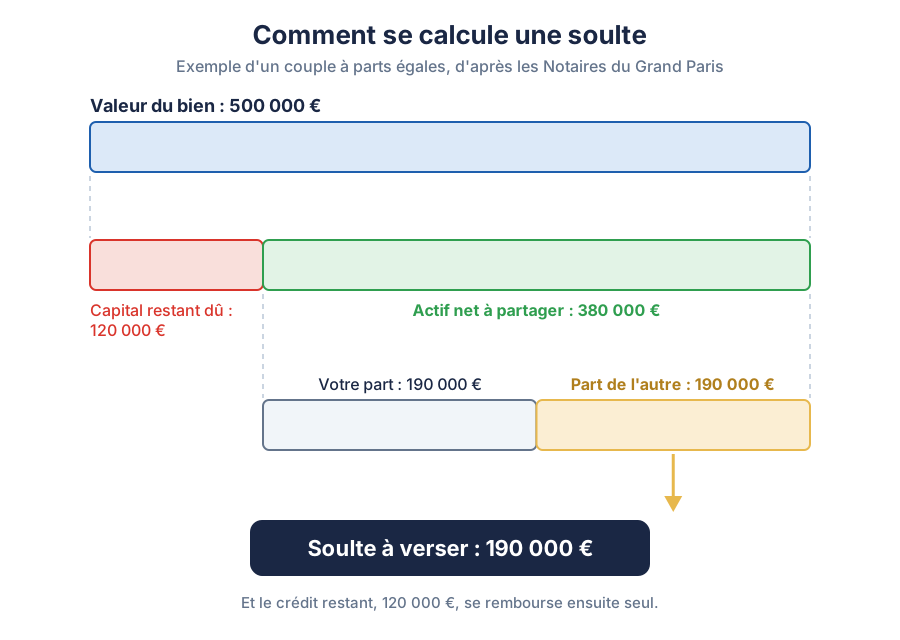
La soulte est la somme que verse celui qui garde le logement à celui qui s’en va, pour racheter sa quote-part. Le principe de calcul le plus courant : la valeur du bien, moins le capital restant dû du crédit en cours, multipliée par la part de l’autre. Aucune méthode n’est imposée par la loi, ce qui oblige les deux parties à se mettre d’accord, sur la valeur du bien comme sur le montant final.
Un exemple chiffré, donné par les Notaires du Grand Paris : un couple possède à parts égales une maison estimée 500 000 €, avec 120 000 € restant à rembourser. Celui qui garde le bien verse (500 000 € / 2) moins (120 000 € / 2), soit 190 000 € de soulte. Et il reprend seul le remboursement du crédit en cours.
Tout part donc de deux chiffres à fiabiliser. La valeur du bien d’abord : faites établir plusieurs estimations, par une agence et par un notaire, pour éviter que la discussion ne s’enlise. Les quotes-parts ensuite : elles figurent dans le titre de propriété, et pour un couple marié sous le régime de la communauté, le bien appartient par défaut à parts égales.
Le moment du rachat dépend de la procédure. Dans un divorce par consentement mutuel, le partage des biens se règle avant l’enregistrement de la convention par le notaire ; dans un divorce judiciaire, il peut intervenir pendant la procédure ou après, sans délai imposé par la loi.
Quels frais s’ajoutent à la soulte elle-même ?
Trois postes, que beaucoup découvrent tard : la fiscalité du partage, les émoluments du notaire, et les frais bancaires liés au crédit. Dès qu’un bien immobilier est en jeu, l’acte de partage passe obligatoirement devant notaire.
| Votre situation | Fiscalité du partage |
|---|---|
| Mariés ou pacsés | Droit de partage de 1,10 % de l’actif net partagé (la valeur des biens moins les dettes), taux en vigueur depuis le 1er janvier 2022 |
| Concubins | Pas de taux réduit : l’opération est le plus souvent taxée comme une vente de la part rachetée, aux droits de mutation classiques, de l’ordre de 5,8 % |
Sur l’exemple précédent, l’actif net d’un couple marié atteint 380 000 €, soit environ 4 180 € de droit de partage. S’ajoutent les émoluments du notaire, calculés en proportion de la valeur des biens partagés, et, côté banque, les frais de la désolidarisation du prêt ou d’une nouvelle garantie. Prévoyez ces sommes dès le début : elles se paient comptant, en plus de la soulte.
La banque suivra-t-elle pour financer la soulte et les travaux ?
Rien d’automatique. Le rachat se finance en général par un crédit immobilier, et la banque doit d’abord accepter la désolidarisation, c’est-à-dire retirer le nom du partant du prêt commun. Si elle estime que le revenu restant ne suffit pas à porter seul le remboursement, elle peut refuser, et la vente du bien redevient l’issue la plus probable.
Le dossier est ensuite instruit avec les règles applicables à tout crédit immobilier depuis janvier 2022 : un taux d’effort plafonné à 35 % des revenus nets, assurance comprise, une durée limitée à 25 ans, qu’un différé de deux ans peut compléter sur certains achats dans l’ancien accompagnés de gros travaux, et une marge de flexibilité que chaque banque réserve à une partie de ses dossiers. Avec un seul revenu là où il y en avait deux, la contrainte se resserre vite.
Un réflexe peut tout changer : chiffrer les travaux avant de monter le prêt, et demander à la banque d’intégrer ce budget sur devis dans le même financement, comme pour l’enveloppe travaux d’un prêt immobilier à l’achat. Un second crédit demandé un an plus tard coûterait plus cher, et se heurterait à un taux d’effort déjà saturé. Si la réponse est non, les recours décrits dans notre guide du refus de crédit pour des travaux s’appliquent aussi à cette situation.
Quelles aides pour rénover après la séparation ?
Les mêmes qu’avant, mais recalculées sur votre nouveau foyer. MaPrimeRénov se calcule sur le revenu fiscal de référence du ménage qui occupe le logement : une séparation fait souvent changer de tranche, et peut donc relever le niveau d’aide, jusqu’à 80 % du coût d’une rénovation d’ampleur pour les ménages très modestes selon les barèmes 2026 de l’Anah, dans la limite de plafonds de dépenses. Mettez d’abord votre situation à jour auprès des impôts, car le dossier s’appuie sur vos données fiscales.
D’autres leviers ne regardent pas vos revenus : l’éco-PTZ, jusqu’à 50 000 € remboursables sur 20 ans sans intérêts, les primes des certificats d’économies d’énergie, et la TVA à 5,5 % sur les travaux de rénovation énergétique. Toutes laissent cependant un reste à charge à financer. Pour y voir clair gratuitement, un conseiller France Rénov’ peut faire le tour de votre projet avant tout engagement.
Et si vous gardez le logement à deux ?
C’est possible, et parfois plus sage dans l’attente d’un marché plus favorable ou d’une capacité d’emprunt reconstituée. L’indivision survit à la séparation : une convention d’indivision, établie par le notaire, fixe qui occupe le logement, qui paie quoi et pour combien de temps. Les décisions de chantier suivent alors les règles des travaux en indivision, avec des majorités différentes selon la nature des travaux.
Cette voie reste souvent une étape. Mener une rénovation avec un ex-conjoint suppose de voter les devis et d’avancer les fonds à deux, ce que peu de couples séparés soutiennent dans la durée. La convention sert alors de sas, avant un rachat de soulte différé ou une vente.
Comment rénover quand la soulte a saturé votre capacité d’emprunt ?
Le cas est fréquent. Entre la soulte, la reprise du crédit et les frais, le taux d’effort touche vite son plafond, et un emprunt supplémentaire attendra souvent des années. Le logement conservé, lui, n’attend pas : chaudière en fin de vie, factures d’énergie lourdes, pièces à réagencer pour une nouvelle vie de famille.
Une voie existe sans nouvel emprunt : VesTY finance le reste à charge de vos travaux de rénovation énergétique, sans dette ni mensualité. En échange, vous partagez une part de la valeur future de votre bien, récupérée à la sortie devant notaire, et vous restez propriétaire majoritaire, chez vous, avec un contrat de 10 ans prolongeable. L’avantage se paie donc à la fin, sur la valeur, pas chaque mois sur vos revenus : une contrepartie à peser en connaissance de cause. Notre page dédiée explique comment VesTY finance vos travaux après la soulte, sans nouvel emprunt.
Un mot de prudence pour finir. Séparation, partage et fiscalité forment un terrain où chaque situation diffère : ces repères ne remplacent ni un conseil juridique, ni un conseil financier personnalisé.
Et votre projet ?
Vous gardez le logement et vous voulez le rénover ? Estimez en deux minutes ce qui resterait à votre charge après les aides, et ce que VesTY financerait, sans dette ni mensualité.
Questions fréquentes
-
Peut-on obtenir un prêt pour financer une soulte ? Oui, c’est même le cas le plus courant. Le rachat de la part de l’autre se finance en général par un crédit immobilier, adossé au bien conservé, que la banque instruit comme un achat classique : apport, stabilité des revenus, taux d’effort plafonné à 35 % assurance comprise, durée limitée à 25 ans. Deux points s’ajoutent par rapport à un achat ordinaire. Si un crédit commun court encore, la banque doit accepter la désolidarisation, donc vérifier que vous pouvez porter seul le remboursement repris. Et le nouveau prêt peut englober davantage que la soulte : les frais d’acte, et même un budget travaux présenté sur devis. Certains établissements refusent : comparer plusieurs banques, ou passer par un courtier, augmente nettement les chances d’aboutir.
-
Qui paie les frais de notaire dans un rachat de soulte ? En pratique, celui qui garde le bien assume la soulte et, le plus souvent, les frais de l’acte, mais rien n’interdit de convenir d’une autre répartition entre les deux parties. Ces frais comprennent les émoluments du notaire, proportionnels à la valeur des biens partagés, les formalités, et la fiscalité du partage : 1,10 % de l’actif net pour des époux ou des partenaires de Pacs, une taxation proche d’une vente, de l’ordre de 5,8 % sur la part rachetée, pour des concubins. L’écart entre les deux régimes peut représenter plusieurs milliers d’euros : mieux vaut le connaître avant de fixer le montant de la soulte, et le notaire chiffre l’ensemble dès la préparation de l’acte.
-
Une séparation change-t-elle le montant de MaPrimeRénov ? Souvent, oui. L’aide se calcule sur le revenu fiscal de référence du foyer qui occupe le logement et sur sa composition : après une séparation, le revenu pris en compte n’est plus celui du couple mais le vôtre, ce qui fait fréquemment basculer dans une tranche plus favorable, avec des taux d’aide plus élevés. Encore faut-il que l’administration fiscale connaisse votre nouvelle situation : la déclaration doit être à jour, car la plateforme de dépôt s’appuie directement sur vos données fiscales, et un décalage bloque ou fausse le dossier. Avant de déposer, mettez à jour votre situation auprès des impôts, puis faites vérifier votre tranche par un conseiller France Rénov’, dont l’accompagnement est gratuit.
Ça peut aussi vous intéresser
- Mobiliser la valeur de son logement : quelles options
- Faut-il puiser dans son épargne pour payer ses travaux ?
- Rénover sans apport ni épargne : alors comment faire ?
Sources
- Notaires du Grand Paris (Chambre de Paris), racheter la part de son conjoint, de son partenaire ou de son concubin sur le logement en cas de divorce ou de séparation : https://paris.notaires.fr/fr/actualites/racheter-la-part-de-son-conjoint-de-son-partenaire-ou-de-son-concubin-sur-le-logement-en-cas-de
- Service-Public, divorce : procédure de partage des biens (F903) : https://www.service-public.gouv.fr/particuliers/vosdroits/F903
- Légifrance, article 746 du code général des impôts (droit de partage) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000024435935
- BOFiP, partages et opérations assimilées : https://bofip.impots.gouv.fr/bofip/3258-PGP.html/identifiant=BOI-ENR-PTG-20200630
- Notaires (CNAF), séparation de concubins ayant acquis un bien commun, quelle taxation retenir : https://www.cnaf.notaires.fr/actualites/separation-de-concubins-ayant-acquis-un-bien-commun-quelle-taxation-retenir
- Haut Conseil de stabilité financière, conditions d’octroi des crédits immobiliers : https://www.economie.gouv.fr/hcsf
- France Rénov’, les aides à la rénovation énergétique : https://france-renov.gouv.fr/aides