
DPE et crédit immobilier : quand l’étiquette du logement pèse sur votre prêt
Le dossier est bon, les revenus stables, l’apport suffisant. Puis le conseiller s’arrête sur une ligne du diagnostic, et le rendez-vous change de ton. DPE et crédit immobilier ne se traitent plus séparément : la banque lit l’étiquette énergie comme un indicateur de risque, au même titre que vos relevés de compte. Un logement mal classé n’est pas devenu infinançable, mais il se finance à d’autres conditions, et un projet de travaux bien chiffré peut inverser la donne. Voici ce que les banques regardent vraiment, ce qu’un F ou un G change dans un dossier, et comment présenter le vôtre. Ces repères restent généraux : chaque banque garde sa propre politique de crédit, et rien ne remplace un échange avec elle ou avec un courtier.
Une banque peut-elle refuser un prêt à cause du DPE ?
Oui, et elle n’a pas à justifier sa décision. Aucun texte n’impose de classe minimale au logement pour accorder un crédit immobilier, mais aucun n’oblige non plus une banque à prêter : l’octroi relève de sa politique commerciale, et l’étiquette énergie peut y entrer comme n’importe quel critère de risque.
En pratique, le refus sec reste l’exception. Les courtiers décrivent plutôt des dossiers acceptés sous conditions : un apport revu à la hausse, des travaux à documenter, parfois un taux moins favorable. Le blocage survient surtout quand le projet paraît mal préparé, avec des travaux évoqués mais jamais chiffrés, un budget sans marge une fois la mensualité payée, ou un bien loué dont l’avenir locatif est incertain.
Si la réponse est non, rien ne vous attache à cette banque. Les pratiques varient beaucoup d’une enseigne à l’autre, et les recours décrits dans notre guide après un refus de prêt travaux s’appliquent aussi à un achat : refaire le tour du marché, passer par un courtier, ou revoir le montage.
Pourquoi l’étiquette énergie est-elle entrée dans l’analyse des banques ?
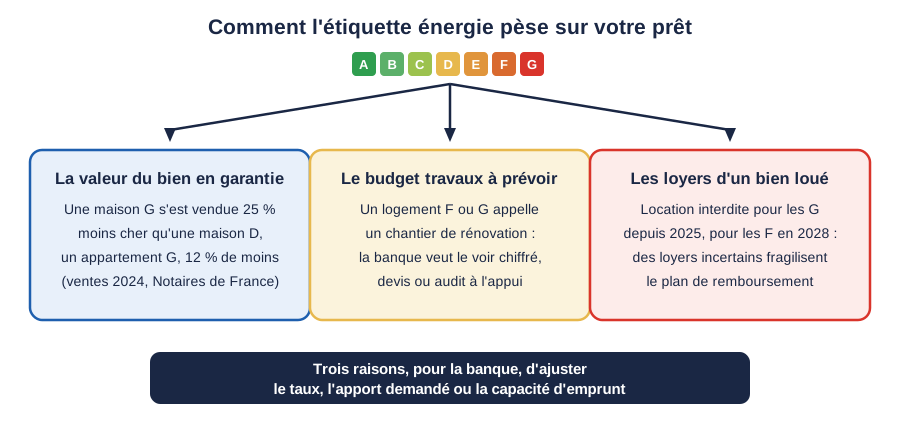
Parce qu’elle pèse d’abord sur la valeur du bien, qui garantit le prêt. Un crédit immobilier repose sur un gage : si l’emprunteur ne paie plus, la banque se rembourse sur le logement. Or l’étiquette se lit dans les prix. Sur les ventes de 2024, les Notaires de France mesurent qu’une maison classée G s’est vendue en moyenne 25 % moins cher qu’une maison comparable classée D, et un appartement G environ 12 % de moins. Cette valeur verte fait d’un logement énergivore un gage moins solide, tant que les travaux n’y sont pas faits.
Pour un bailleur, un deuxième canal s’ajoute : les loyers. Les logements classés G sont interdits à la location depuis le 1er janvier 2025, les F le seront au 1er janvier 2028 et les E au 1er janvier 2034, et le loyer d’un F ou d’un G ne peut plus être augmenté depuis août 2022. Une banque qui finance un bien destiné à la location intègre ces échéances : des loyers incertains fragilisent le plan de remboursement qu’elle est censée valider.
Le troisième moteur ne se voit pas du guichet. Les superviseurs financiers, Banque centrale européenne et ACPR en tête, demandent aux banques de mesurer l’exposition de leurs portefeuilles au risque de transition climatique. L’étiquette des logements financés entre dans cette mesure, ce qui pousse les réseaux à en tenir compte dossier par dossier.
DPE et crédit immobilier : que change un F ou un G dans le dossier ?
Des conditions ajustées, bien plus souvent qu’un refus. À l’été 2026, les baromètres des courtiers situent les taux moyens autour de 3,2 % sur 15 ans et 3,4 % sur 25 ans ; pour un bien mal classé, plusieurs enseignes ajustent leurs exigences sans l’afficher dans leurs grilles. Sur un prêt de vingt ans, certains prêteurs regardent même un E comme une future passoire, puisque l’échéance de 2034 tombe en cours de remboursement. Ces pratiques, rapportées par les courtiers et la presse spécialisée, ne sont ni générales ni officielles : aucune règle nationale n’impose de traiter différemment un logement énergivore.
| Pratique observée | Ce que ça change pour vous |
|---|---|
| Majoration du taux, de l’ordre de 0,10 à 0,30 point, sur un bien F ou G | Quelques dizaines d’euros par mois selon le montant, et une capacité d’emprunt rognée |
| Apport personnel renforcé | La banque garde une marge entre le montant prêté et la valeur du gage |
| Examen plus strict du taux d’effort et du reste à vivre | La marge exigée après mensualité augmente, donc le budget d’achat baisse |
| Loyers futurs écartés du calcul pour un bien loué mal classé, sans plan de travaux | Le dossier d’un investisseur se joue sur ses seuls autres revenus |
Le vendeur vous fournit d’ailleurs une partie de la réponse. Pour une maison ou un immeuble entier classé E, F ou G, un audit énergétique réglementaire accompagne la vente, avec des scénarios de travaux chiffrés : apportez-le en rendez-vous. Notre guide DPE ou audit énergétique détaille ce que contient ce document, et notre article sur l’achat d’une passoire thermique pose le calcul complet côté acquéreur.
Un bon DPE ou un projet de rénovation améliorent-ils le prêt ?
Oui, l’étiquette joue dans les deux sens. Plusieurs réseaux bonifient le crédit quand le projet améliore le logement. Exemple rendu public en janvier 2025 : les Banques Populaires et les Caisses d’Épargne proposent une réduction du taux d’intérêt d’un crédit immobilier portant sur un bien classé E, F ou G, si l’emprunteur s’engage à faire gagner au moins deux classes au logement dans les 40 mois suivant le premier déblocage des fonds.
Des dispositifs publics complètent ces offres commerciales. L’éco-PTZ, jusqu’à 50 000 € sans intérêts remboursables sur 20 ans, se cumule avec le crédit principal. Et un budget travaux présenté sur devis peut s’intégrer au prêt immobilier dès l’achat, au taux du crédit long plutôt qu’à celui d’un crédit à la consommation.
Un logement déjà bien classé, lui, se finance sans friction et se revend mieux. L’étiquette n’est pas un couperet : c’est un curseur, et la préparation du dossier compte davantage que la lettre seule.
Comment monter un dossier qui rassure la banque ?
En chiffrant les travaux avant de demander le prêt. Un devis d’entreprise, un audit avec ses scénarios ou un DPE projeté transforment une inquiétude en ligne de budget : la banque sait ce que coûte la remise à niveau, ce qu’elle rapporte en étiquette, et ce qu’il restera à financer une fois les aides déduites.
Les règles d’octroi laissent un peu de souplesse. Le taux d’effort est plafonné à 35 % des revenus nets, assurance comprise, et la durée à 25 ans, mais un différé de remboursement de deux ans peut s’ajouter pour un achat dans l’ancien accompagné de gros travaux, le temps que le chantier se termine. Les aides publiques, MaPrimeRénov en tête, réduisent la facture présentée à la banque, même si elles laissent presque toujours un reste à charge à couvrir.
Dernier réflexe : faire coïncider les calendriers. Les aides se demandent avant le début des travaux et se versent après, tandis que le prêt se débloque au fil du chantier. Un tableau de trésorerie simple, mois par mois, montre à la banque que vous avez anticipé le décalage, et vous évite surtout de le découvrir en cours de route.
Et si la banque prête moins que prévu ?
Le projet ne s’arrête pas là. Commencez par faire jouer la concurrence : les politiques liées à l’étiquette varient fortement d’un réseau à l’autre, et un courtier sait quelles enseignes acceptent encore les biens mal classés dès lors qu’un plan de travaux existe. Réduire le périmètre du chantier, ou l’étaler dans le temps, desserre aussi la contrainte.
Pour la part travaux que le crédit ne couvre pas, une voie existe sans nouvel emprunt. VesTY finance le reste à charge de la rénovation énergétique, sans dette ni mensualité, en échange d’une part de la valeur future du bien, récupérée à la sortie devant notaire. Vous restez propriétaire majoritaire, VesTY est copropriétaire minoritaire et silencieux, et le contrat dure 10 ans, prolongeable. La contrepartie est réelle, une part de la valeur cédée à terme, mais elle ne prend pas la forme d’une mensualité qui viendrait alourdir votre taux d’effort. Notre page dédiée explique comment VesTY complète votre plan de financement, sans nouvel emprunt ni mensualité. Et si votre projet est locatif, gardez la réserve d’usage : ces repères ne constituent ni un conseil financier ni un conseil en investissement personnalisé.
Et votre projet ?
Vous achetez ou vous possédez un logement à rénover ? Estimez en deux minutes ce qui resterait à votre charge après les aides, et ce que VesTY pourrait financer, sans dette ni mensualité.
Questions fréquentes
-
Quel DPE faut-il pour obtenir un prêt immobilier ? Il n’existe aucun seuil légal : aucune classe n’interdit d’emprunter, et aucune n’y donne droit. Chaque banque fixe sa propre politique. En pratique, les classes A à D se financent sans particularité, la classe E attire l’attention sur les maisons et immeubles entiers, où un audit accompagne la vente, et les classes F et G déclenchent des questions sur les travaux prévus. Ce qui compte n’est pas la lettre en soi, mais la cohérence du projet : un G assorti d’un budget de rénovation chiffré et d’aides identifiées rassure souvent plus qu’un E acheté sans aucune intention de travaux. Si le bien visé est mal classé, préparez devis ou audit avant le rendez-vous, et interrogez plusieurs établissements, car les réponses varient réellement de l’un à l’autre.
-
Les banques financent-elles encore les passoires thermiques ? Oui. Aucune banque n’a annoncé qu’elle cessait de financer les logements F et G, et des ventes de biens mal classés se concluent chaque mois. Ce qui a changé, c’est l’examen du dossier : la décote de ces logements à la revente, mesurée par les notaires, et l’interdiction de louer les G depuis le 1er janvier 2025 rendent les prêteurs plus regardants, surtout en investissement locatif. Certains demandent plus d’apport, d’autres ajustent le taux ou exigent un plan de travaux daté, appuyé sur des devis. La meilleure preuve à apporter reste un chemin crédible de sortie de la catégorie des logements énergivores : scénario de l’audit, budget, aides mobilisées et calendrier. Un dossier construit ainsi retrouve des conditions proches de celles d’un logement ordinaire.
-
Un bon DPE fait-il baisser le taux du crédit ? Parfois, et l’usage se répand. Plusieurs réseaux bancaires proposent des bonifications liées à la performance énergétique : taux réduit pour un logement bien classé, ou pour l’engagement d’améliorer l’étiquette de deux classes après l’achat, comme l’offre lancée par les Banques Populaires et les Caisses d’Épargne en janvier 2025. La presse spécialisée évoque des écarts de l’ordre de 0,10 à 0,30 point selon les enseignes, à comparer aux majorations appliquées en sens inverse sur les biens énergivores. Rien n’est automatique : ces offres dépendent de chaque réseau, de votre profil et du projet. Posez la question explicitement, et mettez en avant l’étiquette visée après travaux, pas seulement celle du jour de l’achat.
Ça peut aussi vous intéresser
- Enveloppe travaux du prêt immobilier : financer dès l’achat
- Prêt travaux : taux, conditions et alternatives sans dette
- Vendre ou rénover sa passoire thermique : que choisir
Sources
- Notaires de France, la valeur verte des logements vendus en 2024 : https://www.notaires.fr/fr/article/la-valeur-verte-des-logements-vendus-en-2024
- Groupe BPCE, communiqué du 8 janvier 2025, les Banques Populaires et les Caisses d’Épargne intègrent la performance énergétique dans leurs crédits immobiliers : https://newsroom.groupebpce.fr/actualites/les-banques-populaires-et-les-caisses-depargne-encouragent-lamelioration-de-la-performance-energetique-des-logements-en-integrant-limpact-dans-leurs-credits-immobiliers-c2ba1-7b707.html
- Meilleurtaux, passoires thermiques : quel crédit immobilier en 2026 : https://www.meilleurtaux.com/credit-immobilier/actualites/2026-mars/passoires-thermiques-quel-credit-immobilier-en-2026.html
- MoneyVox, crédit immobilier : acheter une passoire thermique, bon ou mauvais plan en 2026 : https://www.moneyvox.fr/credit/actualites/107800/credit-immobilier-acheter-une-passoire-thermique-bon-ou-mauvais-plan-en-2026
- CAFPI, les taux de crédit immobilier en août 2026 : https://www.cafpi.fr/credit-immobilier/barometre-taux/actualites-taux/les-taux-de-credit-immobilier-en-aout-2026
- Haut Conseil de stabilité financière, conditions d’octroi des crédits immobiliers : https://www.economie.gouv.fr/hcsf
- Ministère de la Transition écologique, l’audit énergétique réglementaire : https://www.ecologie.gouv.fr/politiques-publiques/audit-energetique-reglementaire