
Prêt épargne logement : et si votre vieux PEL finançait vos travaux ?
Quelque part dans vos relevés dort un plan épargne logement ouvert il y a des années, alimenté par habitude puis oublié. Ce placement discret cache un droit méconnu : le prêt épargne logement, un crédit dont le taux a été gravé dans le contrat le jour de l’ouverture, et qui peut payer une isolation, une pompe à chaleur ou un chauffe-eau solaire. Début septembre 2026, les banques prêtaient autour de 3,4 % sur vingt ans quand certains PEL garantissent encore 2,20 %. Voici quels travaux ce prêt finance, ce que votre génération de plan vous réserve, et les délais à ne pas laisser filer. Ces repères sont généraux et ne remplacent pas un conseil personnalisé : votre banque et un conseiller France Rénov affineront selon votre situation.
Quels travaux le prêt épargne logement finance-t-il ?
La liste officielle épouse presque trait pour trait la rénovation énergétique. Un PEL ou un CEL parvenu à maturité ouvre droit à un crédit réglementé, le prêt d’épargne logement, réservé à des opérations précises sur la résidence principale : l’achat, la construction, l’extension, et trois familles de travaux détaillées par les textes.
Première famille, l’isolation thermique : pose de volets, de doubles vitrages ou de doubles fenêtres, calorifugeage des parois, des planchers, des plafonds sous toiture et des murs de façade. Deuxième famille, l’amélioration du chauffage : remplacement d’une chaudière, robinets thermostatiques, appareils de mesure et de régulation, meilleure répartition des frais d’un chauffage collectif. Troisième famille, les sources d’énergie nouvelles : installations solaires, chauffe-eau solaires compris, appareils fonctionnant au bois, chauffage géothermique, pompe à chaleur et raccordement à un réseau de chaleur. Le champ couvre donc l’essentiel d’un chantier de performance énergétique, du survitrage au changement complet de système.
Deux garde-fous méritent d’être connus avant de bâtir son plan de financement. Pour les plans ouverts depuis le 1er mars 2011, seule la résidence principale est finançable, en métropole ou dans un département d’outre-mer, et la banque peut exiger le remboursement immédiat si le crédit sert finalement à autre chose. Selon le montant, le prêt prend la forme d’un crédit à la consommation jusqu’à 75 000 €, d’un crédit immobilier au-delà.
Quel taux votre génération de PEL vous garantit-elle ?
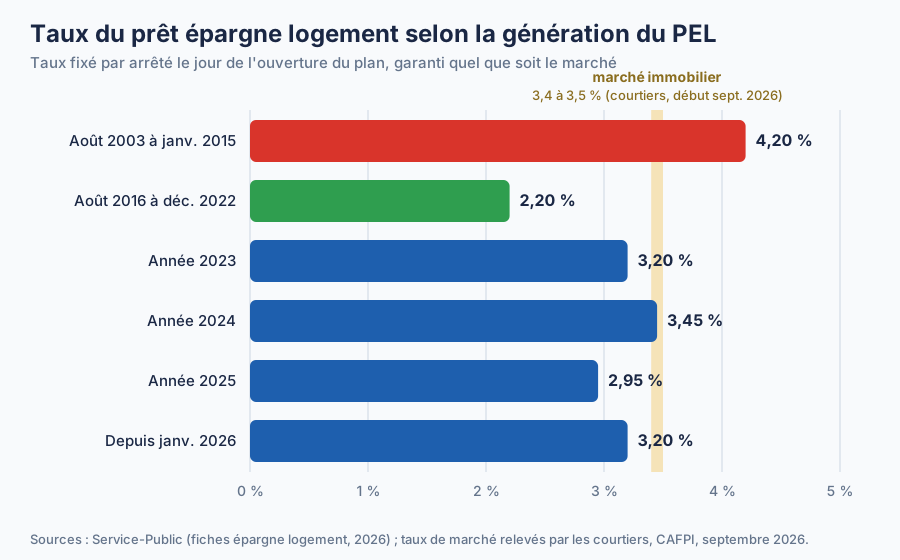
Celui qui a été inscrit à l’ouverture de votre plan, et lui seul. C’est toute la singularité du dispositif : le taux du futur crédit ne dépend ni du marché du jour ni de votre profil, il a été fixé par arrêté au moment où vous avez signé, et la banque ne peut pas y toucher. D’où des écarts spectaculaires d’une génération à l’autre.
| Date d’ouverture du PEL | Taux du prêt épargne logement |
|---|---|
| Du 1er août 2003 au 31 janvier 2015 | 4,20 % |
| Du 1er février 2015 au 31 janvier 2016 | 3,20 % |
| Du 1er février au 31 juillet 2016 | 2,70 % |
| Du 1er août 2016 au 31 décembre 2022 | 2,20 % |
| Année 2023 | 3,20 % |
| Année 2024 | 3,45 % |
| Année 2025 | 2,95 % |
| Depuis le 1er janvier 2026 | 3,20 % |
Face au marché, la hiérarchie se renverse. Début septembre 2026, les courtiers observaient des taux immobiliers de l’ordre de 3,4 % sur vingt ans et 3,5 % sur vingt-cinq ans, et un crédit à la consommation pour travaux se négociait couramment entre 6 et 8 %, sous un taux d’usure fixé à 8,56 % au troisième trimestre 2026 pour les prêts de plus de 6 000 €. Un PEL ouvert entre août 2016 et décembre 2022 prête donc en dessous de tout ce que le marché propose, quand les plans de 2003 à 2015, mieux rémunérés en épargne, portent un crédit à 4,20 % que rien ne vous oblige à utiliser. Côté CEL, le taux suit la période où l’épargne a été constituée : 2,75 % pour les droits acquis depuis le 1er août 2025, d’après la fiche officielle vérifiée en février 2026.
Combien pouvez-vous emprunter avec un PEL ou un CEL ?
Tout dépend des intérêts que votre épargne a réellement produits. Le montant du prêt n’est pas proportionnel au capital déposé : il se calcule à partir des droits à prêt, c’est-à-dire des intérêts acquis pendant la phase d’épargne, dans la limite de 92 000 € pour un PEL et de 23 000 € pour un CEL, sans jamais dépasser 92 000 € en combinant les deux.
La mécanique surprend, mais elle est transparente. La banque multiplie vos droits à prêt par un coefficient de 2,5 : le résultat représente le total d’intérêts que vous paierez sur le futur crédit. Avec 500 € d’intérêts acquis, vous disposez ainsi de 1 250 € d’intérêts à répartir, et c’est la durée choisie, de 2 à 15 ans, qui détermine le capital : plus le remboursement est court, plus le montant prêté est élevé. Les banques éditent un tableau croisant montants et durées, à demander avant toute décision.
Cette règle a un revers. Les PEL ouverts d’août 2016 à fin 2022, rémunérés 1 % l’an, ont produit peu d’intérêts : leur taux de prêt de 2,20 % est imbattable, mais l’enveloppe reste souvent modeste, sauf plan ancien et bien garni. Le CEL, lui, joue les appoints : 18 mois d’ancienneté et 22,50 € d’intérêts acquis suffisent pour des travaux d’économie d’énergie, la porte d’entrée la plus basse de tout le dispositif.
Votre plan arrive à échéance : combien de temps pour utiliser vos droits ?
Le prêt se demande sur un plan arrivé à terme, et les droits ne durent pas éternellement. Pour un PEL, le terme correspond à la fin de la durée contractuelle, quatre ans au minimum, prorogeable par périodes d’un an. Les plans ouverts depuis le 1er mars 2011 s’arrêtent en tout état de cause à quinze ans, puis se transforment en livret d’épargne ordinaire rémunéré au taux libre de la banque : les premiers PEL concernés atteignent cette limite depuis le 1er mars 2026, et leurs titulaires ont une vraie décision à prendre.
Après la clôture d’un PEL, les droits à prêt restent utilisables un an au maximum, et au plus cinq ans après l’échéance du plan. Un retrait anticipé a aussi des conséquences : avant trois ans, plus aucun prêt possible, entre trois et quatre ans, un prêt encore ouvert mais privé de son montant maximal. Côté CEL, l’attestation de droits délivrée par la banque vaut cinq ans. Avant de fermer quoi que ce soit, faites chiffrer vos droits par votre conseiller : une fois le plan clos, le compte à rebours est lancé.
Peut-on emprunter avec le PEL d’un parent ?
Oui, les droits à prêt se transmettent en famille. Un parent, un grand-parent, un frère ou une sœur, un oncle ou un neveu peut vous céder les droits de son plan, qui s’ajoutent alors aux vôtres pour grossir l’enveloppe empruntable.
La cession obéit à des règles précises. Pour un PEL, les deux plans doivent être arrivés à terme, et si les comptes logent dans deux banques différentes, le crédit est accordé par celle qui détient le plan aux intérêts acquis les plus élevés. Pour un CEL, le bénéficiaire doit détenir son propre compte depuis au moins 18 mois, délai ramené à 12 mois quand les droits reçus proviennent d’un compte ouvert depuis plus de 18 mois. Le cercle admis est large : époux, enfants, petits-enfants, parents, grands-parents, frères et sœurs et leurs conjoints, neveux et nièces, oncles et tantes.
Attention à ne pas confondre cession de droits et don d’argent. Le capital épargné reste au cédant, seul le droit d’emprunter à taux garanti change de mains : un grand-parent peut aider un petit-enfant à financer son chantier sans rien sortir de son épargne, et l’inverse existe aussi, des enfants qui cèdent leurs droits à un parent décidé à rénover à la retraite la maison familiale.
Le prêt épargne logement suffit-il à payer le chantier ?
Rarement à lui seul, et ce n’est pas son rôle. L’ordre efficace ne change pas : d’abord les aides à la rénovation énergétique, MaPrimeRénov en tête quand le projet y reste éligible, puis l’éco-prêt à taux zéro, imbattable à 0 % sur les gestes qu’il couvre, avant tout crédit payant. Le prêt épargne logement se glisse ensuite, si le taux de votre génération bat celui qu’on vous propose ailleurs : à 2,20 %, il surclasse un crédit travaux classique, à 4,20 %, il perd son intérêt. Il évite surtout de puiser dans votre épargne pour payer les travaux, puisqu’il emprunte au lieu de vider le bas de laine.
Même bien ordonné, ce montage laisse souvent une dernière part : le reste à charge qui subsiste une fois les aides déduites et les droits à prêt épuisés, ou que l’on refuse de couvrir par une mensualité de plus. C’est précisément ce que VesTY finance, sans dette ni mensualité, en échange d’une part de la valeur future du bien récupérée à la sortie devant notaire, pendant que vous restez propriétaire majoritaire. Découvrez comment faire porter par VesTY ce que votre épargne logement ne couvre pas, sans crédit ni mensualité : la contrepartie se règle le jour de la vente, pas chaque mois.
Et votre projet ?
Additionnez vos aides, vos droits à prêt et votre épargne disponible, puis chiffrez en deux minutes la part que VesTY pourrait financer sans mensualité.
Questions fréquentes
-
Le prêt d’un PEL est-il accordé automatiquement ? Non, et la nuance compte. Le contrat d’épargne logement garantit le taux et le droit de demander le crédit, pas son octroi : la banque instruit le dossier comme n’importe quel prêt. Elle évalue votre solvabilité, examine revenus et charges, consulte les fichiers de la Banque de France et vérifie que le taux annuel effectif global ne dépasse pas le taux d’usure. Elle peut réclamer une garantie, caution ou hypothèque selon les cas, et conditionner son accord à une assurance emprunteur. Elle ne peut pas, en revanche, vous imposer de domicilier vos revenus chez elle quand le prêt relève du crédit immobilier. En cas de refus, rien n’interdit de présenter vos droits à prêt dans un autre établissement participant au dispositif : la liste des banques affiliées est publiée par la SGFGAS.
-
Peut-on cumuler un prêt épargne logement avec l’éco-prêt à taux zéro et MaPrimeRénov ? Oui, ces dispositifs sont indépendants les uns des autres. MaPrimeRénov est une subvention : elle réduit la facture et ne se rembourse pas, tant que ses conditions sont respectées. L’éco-prêt à taux zéro est un crédit réglementé qui finance à 0 % certains travaux de performance énergétique, et rien dans les textes de l’épargne logement n’empêche de le combiner avec un prêt issu d’un PEL ou d’un CEL, chacun couvrant une part différente du chantier. La vraie limite est ailleurs : la banque apprécie l’endettement global du ménage, toutes mensualités confondues, avant d’accorder chaque crédit. Un montage à plusieurs étages se prépare donc avec des devis précis et, pour les aides, dans le bon ordre, la demande de subvention précédant le début des travaux.
-
Que devient un PEL au bout de quinze ans ? Il change de nature sans disparaître. Pour les plans ouverts depuis le 1er mars 2011, la durée de vie est plafonnée à quinze ans : à cette échéance, le PEL est automatiquement transformé en livret d’épargne ordinaire, rémunéré au taux librement fixé par la banque, souvent bien inférieur à celui du plan. Les premiers PEL concernés par cette bascule l’atteignent depuis le 1er mars 2026. Les droits à prêt, eux, ne survivent que pour une durée limitée : un an au plus après la clôture du plan, et au maximum cinq ans après son échéance. Si votre plan approche de ses quinze ans, faites le point avec votre conseiller avant la transformation : c’est la fenêtre où un projet de travaux peut encore capter le taux garanti.
-
Peut-on financer une résidence secondaire avec un prêt épargne logement ? Non pour les plans récents. Pour tout PEL ou CEL ouvert depuis le 1er mars 2011, le prêt est réservé à des opérations portant sur la résidence principale : achat, construction, extension ou travaux, en métropole ou dans un département d’outre-mer. Les fiches officielles ne prévoient pas la résidence secondaire, et un usage non conforme expose au remboursement immédiat du crédit. Les plans antérieurs à mars 2011 obéissent aux règles plus anciennes, avec quelques différences, comme l’achat de parts de SCPI : si votre compte date de cette époque, demandez à votre banque ce que votre contrat permet exactement. Pour une résidence secondaire, les certificats d’économies d’énergie et la TVA à 5,5 % restent en revanche mobilisables, sans condition d’occupation du logement.
Ça peut aussi vous intéresser
- Financer sa rénovation énergétique : éco-PTZ, crédit, VesTY
- Débloquer son épargne salariale pour payer ses travaux
Sources
- Service-Public, plan épargne logement (PEL), fiche F16140 vérifiée le 27 mai 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F16140
- Service-Public, prêt épargne logement à partir d’un PEL, fiche F16142 vérifiée le 1er janvier 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F16142
- Service-Public, prêt épargne logement à partir d’un CEL, fiche F16139 vérifiée le 2 février 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F16139
- Légifrance, code de la construction et de l’habitation, articles L. 315-1 à L. 315-6, épargne-logement : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006074096/LEGISCTA000006176368/
- Légifrance, code de la construction et de l’habitation, articles R. 315-7 à R. 315-15, attribution des prêts : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006074096/LEGISCTA000006189232/
- Les Clés de la banque, Fédération bancaire française, taux du PEL par génération : https://www.lesclesdelabanque.com/particulier/taux-pel/
- CAFPI, analyse des taux de crédit immobilier de septembre 2026 : https://www.cafpi.fr/credit-immobilier/barometre-taux/actualites-taux/analyse-taux-credit-immobilier-septembre-2026
- SGFGAS, liste des établissements affiliés distribuant les prêts réglementés : https://www.fgas.fr/web/site-public/etablissements-affilies