
Fissures de sécheresse : les aides, catnat et travaux
Après un nouvel été de canicules, des fissures apparaissent sur bien des façades, et l’inquiétude monte. Les fissures de sécheresse viennent du sol qui se rétracte puis gonfle au gré de l’humidité, un phénomène qui peut fragiliser durablement une maison. La bonne nouvelle : quand l’état de catastrophe naturelle est reconnu, l’assurance intervient. La moins bonne : une franchise et des travaux souvent lourds restent à votre charge. Voici comment reconnaître ces fissures, faire jouer la procédure, mobiliser les aides existantes dont le Fonds prévention argile, et profiter du chantier pour isoler. Précision d’emblée : ceci donne des repères généraux, pas un conseil juridique ou d’assurance personnalisé, et les montants et délais cités évoluent, à vérifier à la date de votre sinistre.
Fissures de sécheresse : d’où viennent-elles ?
Tout part du sol. Dans les terrains argileux, la terre se comporte comme une éponge : elle se rétracte en séchant lors des étés chauds, puis gonfle en se réhydratant à l’automne. Ce mouvement, appelé retrait-gonflement des argiles, n’est pas uniforme sous la maison, et ces tassements différentiels tirent sur la structure jusqu’à la fissurer.
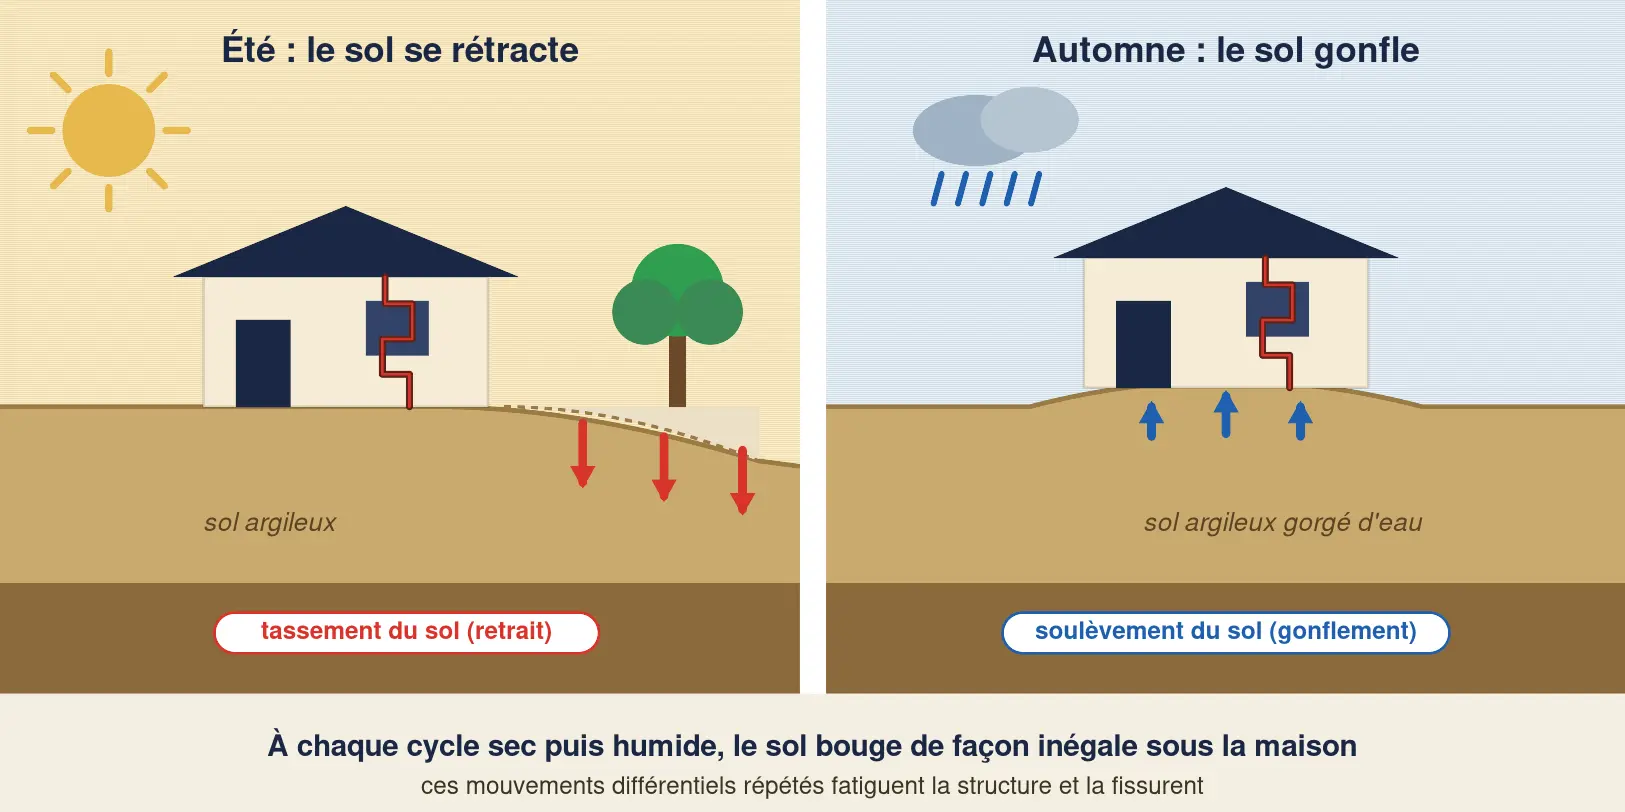
Schéma : le retrait-gonflement des argiles.
Certaines maisons y sont bien plus exposées que d’autres. Les plus vulnérables sont les maisons individuelles à fondations superficielles, souvent de plain-pied, dont la structure encaisse mal les mouvements du sol. La présence d’arbres proches, qui assèchent la terre en pompant l’eau, aggrave encore le phénomène.
Le risque est loin d’être marginal. D’après Géorisques, plus de la moitié du territoire métropolitain se situe en zone d’exposition moyenne ou forte, ce qui concerne plus de douze millions de maisons individuelles. La seule sécheresse de 2022 a coûté entre trois et trois milliards et demi d’euros aux assureurs, un record, et la répétition des canicules ne fait qu’accentuer la tendance.
Repérer une fissure qui doit alerter
Toutes les fissures ne se valent pas, et savoir les distinguer évite autant les paniques inutiles que les négligences dangereuses. Les microfissures fines et superficielles, dans un enduit, sont le plus souvent esthétiques. Ce qui doit alerter, ce sont les fissures larges, celles qui dépassent deux millimètres, qui traversent le mur de part en part, qui dessinent un escalier le long des joints de parpaings, ou qui coïncident avec des portes et fenêtres qui coincent.
Cette distinction n’est pas qu’affaire de bon sens : elle est au cœur de l’indemnisation. Depuis la réforme récente, l’assurance ne couvre que les désordres qui compromettent la solidité du bâti ou le rendent impropre à son usage, pas les simples fissures d’aspect. En cas de doute, faire constater les dégâts par un professionnel et les photographier, en les datant, constitue le premier réflexe utile pour un futur dossier.
La reconnaissance de catastrophe naturelle, étape par étape
C’est le pivot de tout le dispositif : sans reconnaissance officielle, la garantie ne joue pas. Première étape, signalez les dégâts à votre mairie et demandez-lui de solliciter la reconnaissance de l’état de catastrophe naturelle ; déclarez en parallèle le sinistre à votre assureur. Plus vous êtes nombreux à signaler dans la commune, plus le dossier a de poids.
La commune dépose ensuite une demande auprès de la préfecture. Elle dispose pour cela d’un délai de vingt-quatre mois après l’épisode de sécheresse, contre dix-huit auparavant. L’État instruit alors le dossier au regard de critères météo et de sol, une commission interministérielle rend un avis, et la décision prend la forme d’un arrêté interministériel publié au Journal officiel, qui liste les communes et périodes reconnues.
Reste la question du temps. L’arrêté est censé paraître dans les deux mois suivant le dépôt des demandes, mais la sécheresse est instruite par campagnes annuelles, si bien que le délai réel est souvent plus long. Si la commune essuie un refus, un réexamen est possible avec de nouveaux éléments, puis un recours devant la justice administrative.
Se faire indemniser : franchise et délais
Une fois l’arrêté publié, le compte à rebours démarre. Vous disposez de trente jours à partir de sa parution au Journal officiel pour déclarer, ou confirmer, votre sinistre à l’assureur ; ce délai, allongé depuis 2023, était de dix jours. Passé ce terme, le dossier peut être refusé, d’où l’intérêt de surveiller la parution pour votre commune.
Vient ensuite la franchise, la principale mauvaise surprise. Pour la sécheresse, elle est fixée par la loi à mille cinq cent vingt euros, bien au-dessus des trois cent quatre-vingts euros des autres catastrophes naturelles. Ce montant reste à votre charge, il est identique chez tous les assureurs et ne se négocie pas. La garantie catastrophe naturelle est en revanche incluse d’office dans tout contrat multirisque habitation : elle couvre les dommages à la structure, aux fondations et aux murs, mais pas les terrains, les plantations ou un logement construit au mépris des règles de prévention.
Côté délais, la réforme a cadré le parcours pour les sinistres récents : l’assureur dispose d’un mois pour vous informer et missionner un expert, puis d’un mois après le rapport pour proposer une indemnisation, et de vingt et un jours après votre accord pour la verser. Point important, cette indemnité doit désormais servir à des travaux de réparation durables, sauf si le coût de remise en état dépasse la valeur du bien. Pour ces échanges, mieux vaut aussi savoir déclarer correctement vos travaux à l’assurance.
Les travaux de reprise, et l’occasion d’isoler
Réparer des fissures de sécheresse ne se résume presque jamais à un coup d’enduit. Il faut d’abord stabiliser le sol et les fondations, ce qui passe par une étude géotechnique puis, selon les cas, par une reprise en sous-œuvre : micropieux forés jusqu’à un sol stable, injection de résine expansive sous les fondations, ou longrines en béton. Selon les professionnels, et à titre indicatif, l’étude se chiffre autour de huit cents à deux mille euros, et une reprise complète va couramment de quinze mille à cinquante mille euros selon l’ampleur des désordres.
Puisque le chantier mobilise déjà échafaudages et intervention sur l’enveloppe, c’est le bon moment pour mutualiser d’autres travaux. Reprendre la façade est l’occasion d’y adosser une isolation des murs par l’extérieur, plus efficace posée en une seule fois, et de traiter le ravalement et son isolation dans la foulée. Vous transformez ainsi une réparation subie en une amélioration durable du confort et de la performance énergétique, sans repayer deux fois les frais fixes de chantier.
Les aides mobilisables
Autant le dire franchement : la reprise structurelle elle-même ne bénéficie d’aucune subvention dédiée, c’est l’indemnisation catastrophe naturelle qui joue ce rôle quand elle est reconnue. En revanche, deux familles d’aides existent autour du sinistre, l’une tournée vers la prévention, l’autre vers l’amélioration énergétique du logement, et il serait dommage de les ignorer.
La première est le Fonds prévention argile, expérimenté depuis octobre 2025 dans onze départements très exposés. Il prend en charge un diagnostic de vulnérabilité de la maison, plafonné à trois mille euros et financé à hauteur de soixante-dix à quatre-vingt-dix pour cent selon les revenus, puis des travaux de prévention liés à la gestion de l’eau, de la végétation et de l’imperméabilisation du sol autour des fondations. Attention, il vise les maisons en bon état ou peu fissurées, dans une logique de prévention, pas la réparation de désordres déjà lourds. Ses critères ont été élargis en 2026, et vous pouvez tester votre éligibilité sur la plateforme officielle du Fonds prévention argile.
La seconde famille concerne l’isolation que vous ajoutez à l’occasion du chantier. Si la reprise des fondations n’ouvre droit à rien, la couche d’isolation, elle, reste éligible aux aides classiques de la rénovation énergétique : MaPrimeRénov, les certificats d’économies d’énergie et la TVA à taux réduit sur les travaux d’isolation. De quoi alléger le surcoût de l’amélioration thermique, à défaut de financer la partie structurelle.
Financer ce qui reste à votre charge
Même bien indemnisé, un sinistre sécheresse laisse une addition. La franchise de mille cinq cent vingt euros, les postes non couverts, et surtout le surcoût si vous ajoutez l’isolation à la reprise : autant de dépenses à sortir alors que le budget familial n’était pas préparé à ce chantier imprévu.
VesTY finance le reste à charge de ces travaux sans dette ni mensualité, en échange d’une part de la valeur future du bien récupérée à la sortie devant notaire, le ménage restant propriétaire majoritaire. La reprise structurelle protège la valeur de la maison, l’isolation en améliore le confort : deux bonnes raisons de ne pas repousser le chantier faute de trésorerie. Pour aller plus loin, voici comment financer la reprise et l’isolation de votre maison avec VesTY, sans dette ni mensualité.
Questions fréquentes
-
Mes fissures de sécheresse seront-elles remboursées par l’assurance ? Seulement si deux conditions sont réunies. D’abord, l’état de catastrophe naturelle doit être reconnu pour votre commune et la période concernée, par un arrêté interministériel publié au Journal officiel ; sans cette reconnaissance, la garantie ne joue pas. Ensuite, les dommages doivent être structurels, c’est-à-dire compromettre la solidité de la maison ou la rendre impropre à l’habitation : depuis la réforme, les fissures purement esthétiques ne sont plus indemnisées à ce titre. Si ces conditions sont remplies, la garantie catastrophe naturelle, incluse d’office dans votre contrat multirisque habitation, intervient, déduction faite d’une franchise légale de mille cinq cent vingt euros qui reste à votre charge. Pensez à déclarer le sinistre à votre assureur dans les trente jours suivant la parution de l’arrêté.
-
Combien de temps faut-il pour obtenir une indemnisation ? Il faut distinguer deux temps. Le premier, souvent long, est celui de la reconnaissance de catastrophe naturelle : la commune peut déposer sa demande jusqu’à vingt-quatre mois après l’épisode, et l’arrêté, censé paraître dans les deux mois suivant le dépôt, tarde souvent car la sécheresse est instruite par campagnes annuelles. Le second, plus encadré, démarre après la parution de l’arrêté : vous déclarez sous trente jours, puis l’assureur dispose d’un mois pour vous informer et missionner un expert, d’un mois après son rapport pour proposer une indemnisation, et de vingt et un jours après votre accord pour la verser. Entre le premier signalement en mairie et le versement, il faut donc souvent compter en années plutôt qu’en mois.
-
Que faire si ma commune n’est pas reconnue en catastrophe naturelle ? Tout n’est pas perdu, mais la situation se complique. En l’absence de reconnaissance, la garantie catastrophe naturelle ne s’applique pas, et vos fissures ne sont pas prises en charge à ce titre. La commune peut demander un réexamen de son dossier en apportant de nouveaux éléments, puis, en cas de nouveau refus, exercer un recours devant le tribunal administratif ; se regrouper entre sinistrés d’une même commune renforce la démarche. En parallèle, vérifiez si vous résidez dans un département couvert par le Fonds Prévention Argile, qui aide au diagnostic et à des travaux de prévention pour les maisons peu ou pas encore fissurées. Enfin, quelle que soit l’issue, la reprise des fissures reste nécessaire pour préserver la maison, et son financement peut s’organiser même sans indemnisation.
Tester mon éligibilité
Votre maison est fissurée et vous redoutez le coût des travaux ? Estimez en quelques minutes votre reste à charge, franchise et isolation comprises, et voyez ce que VesTY financerait, sans dette ni mensualité.
Ça peut aussi vous intéresser
- Garder son logement frais pendant la canicule
- Les aides à la rénovation énergétique en 2026
- Rénovation énergétique : rentable ou pas ?
Sources
- Géorisques, retrait-gonflement des argiles (mécanisme, exposition, 55 % du territoire, 12 millions de maisons) : https://www.georisques.gouv.fr/minformer-sur-un-risque/retrait-gonflement-des-argiles
- Service-Public, catastrophe naturelle et indemnisation (procédure, délai de déclaration, franchise) : https://www.service-public.fr/particuliers/vosdroits/F3076
- economie.gouv.fr, comment fonctionnent les indemnisations de catastrophe naturelle : https://www.economie.gouv.fr/particuliers/catastrophe-naturelle-fonctionnent-indemnisations
- France Assureurs, sécheresse : garanties et indemnisation des habitations (délais, franchise 1 520 €, couverture) : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-particuliers/secheresse-garanties-et-indemnisation-des-dommages-subis-par-les-habitations/
- ecologie.gouv.fr, adaptation du régime d’indemnisation des catastrophes naturelles (ordonnance 2023-78, décret 2024-82, travaux durables) : https://www.ecologie.gouv.fr/presse/adaptation-du-regime-dindemnisation-catastrophes-naturelles
- Géorisques, expérimentation d’un fonds de prévention RGA (11 départements, diagnostic et travaux de prévention) : https://www.georisques.gouv.fr/retrait-gonflement-des-argiles-experimentation-dun-fonds-de-prevention
- ecologie.gouv.fr, le Fonds prévention argile élargit ses critères (diagnostic plafonné à 3 000 €, 70 à 90 % selon revenus) : https://www.ecologie.gouv.fr/actualites/maisons-fissurees-fonds-prevention-argile-elargit-ses-criteres-aider-plus-proprietaires
- Plateforme officielle du Fonds prévention argile (test d’éligibilité) : https://fonds-prevention-argile.beta.gouv.fr/